BWA lesen als Gastronom: Diese Zeilen prüfst du jeden Monat
Die BWA kommt jeden Monat von der Kanzlei, aber ob ihre Zahlen zu deinem Laden passen, weißt nur du. Eine Prüfliste mit sechs Zeilen und je einer Gegenprobe, dazu ein durchgerechnetes Beispiel.
Warum du die BWA selbst lesen musst
Die BWA kommt jeden Monat von der Kanzlei, und in vielen Betrieben wird sie abgeheftet. Das ist ein teurer Fehler. Die Kanzlei bucht, was an Belegen ankommt. Ob die Zahlen zu deinem Laden passen, kann nur einer beurteilen: du.
Andreas Herb, Chef der Salitos-Gruppe, fasst sein Rezept im Gespräch mit Kemal Üres in zwei Sätzen zusammen: „Love what you do“ und „verstehe deine BWA“. Viele könnten ihre BWA nicht lesen, sagt er; als Unternehmer müsse er seine Zahlen „rauf und runter“ kennen. Wie weit die Praxis davon entfernt ist, zeigt eine Beobachtung von Kemal Üres aus seiner Gastro Business School: Von rund 140 Absolventen hätten nur 4 bis 5 % ihren Wareneinsatz gekannt, und das in Betrieben mit Millionenumsätzen. Das ist eine Stichprobe aus einem Kurs, keine Branchenstatistik. Ein Warnsignal ist es trotzdem.
Wie eine BWA aufgebaut ist und welche Kennzahlen du daraus rechnest, steht auf unserer Themenseite BWA in der Gastronomie. Hier geht es um etwas anderes: wie du jede wichtige Zeile gegen eine Zahl prüfst, die du selbst kennst.
Der Fall mit den 3.000 € Raumkosten
In der Serie „Kemal rettet“ sitzt das Team im Café Spruchreif in Braunschweig über der BWA. Unter Raumkosten stehen 3.000 € im Monat, und alle halten die Miete für zu hoch, auch viele Zuschauer in den Kommentaren. Im zweiten Teil stellt Kemal Üres klar: Die Warmmiete liegt bei gut 2.300 €, kalt bei rund 1.700 €. Der Steuerberater hatte weitere Kosten in dieselbe Zeile gebucht. „Das passiert manchmal“, sagt Kemal.
Rund 700 € im Monat standen also in der falschen Schublade. Hätte man der Zeile geglaubt, wäre über die Miete verhandelt worden, statt die eigentlichen Kosten zu suchen. Daraus folgt die wichtigste Regel für jede BWA: Eine Zeile ist erst dann geprüft, wenn du sie mit einer Zahl vergleichst, die nicht aus der Buchhaltung stammt. Für die Miete ist das der Mietvertrag, für den Umsatz die Kasse, für das Personal die Lohnabrechnung.
Passt eine Zeile nicht, frag die Kanzlei nach den Kontenblättern zu dieser Zeile. Darin steht jede einzelne Buchung, die in der Summe steckt. Meist ist die Ursache schnell gefunden: ein falsch zugeordneter Beleg, eine Jahresrechnung im falschen Monat oder ein Beleg, der doppelt gebucht wurde.
Die Prüfliste: sechs Zeilen, sechs Gegenproben
Leg diese Tabelle neben jede neue BWA. Die zweite Spalte sagt dir, womit du vergleichst, die dritte, ab wann du nachfragst. Die Schwellen sind Vorschläge; passe sie an deinen Betrieb an.
| BWA-Zeile | Gegenprobe | Nachfragen, wenn … |
|---|---|---|
| Umsatz Speisen (7 %) | Summe der Tagesabschlüsse (Z-Bons) für Speisen, geteilt durch 1,07 | die Abweichung größer ist als ein durchschnittlicher Tagesumsatz |
| Umsatz Getränke (19 %) | Summe der Tagesabschlüsse für Getränke, geteilt durch 1,19 | Getränke unter 7 % auftauchen (Ausnahme: Milchgetränke zum Mitnehmen) oder Speisen unter 19 % |
| Wareneinsatz | Lieferantenrechnungen des Monats und dein gezählter Lagerbestand | die Quote mehr als 2 Prozentpunkte vom Vormonat abweicht |
| Personalkosten | Lohnjournal des Monats und die gestempelten Stunden | Bruttolöhne und Stunden nicht in dieselbe Richtung gehen |
| Raumkosten | Mietvertrag plus Abschläge für Strom, Gas und Wasser | die Summe nicht auf den Euro erklärbar ist |
| Sonstige Kosten | die fünf größten Einzelbuchungen | ein Posten auftaucht, den du nicht kennst |
Warum die Steuersätze getrennt? Seit 2026 gelten für Speisen vor Ort 7 %, für Getränke weiter 19 %. Ist ein Artikel in der Kasse falsch angelegt, stimmt die Aufteilung in der BWA nicht, und du zahlst zu viel oder zu wenig Umsatzsteuer. Was dabei typisch schiefgeht, steht im Artikel 7 % auf Speisen.
Zwei Dinge fehlen in der BWA eines Einzelunternehmens ganz: dein eigener Lohn und die Tilgung deiner Kredite. Was das für dein Einkommen bedeutet, steht unter Was verdient ein Café-Inhaber wirklich?.
Rechenbeispiel: eine BWA in 20 Minuten gegenprüfen
Ein ausgedachtes Café, ein Monat, alle BWA-Werte netto. Die Zahlen sind ein Beispiel, keine echten Daten.
| Zeile | BWA | Deine Gegenprobe | Ergebnis |
|---|---|---|---|
| Umsatz Speisen | 20.000 € | Z-Bons 21.400 € ÷ 1,07 = 20.000 € | passt |
| Umsatz Getränke | 10.000 € | Z-Bons 11.900 € ÷ 1,19 = 10.000 € | passt |
| Wareneinsatz | 9.600 € (32,0 %) | Einkauf 9.600 €, Lagerbestand von 2.500 € auf 3.400 € gestiegen | verbraucht wurden nur 8.700 € (29,0 %) |
| Personalkosten | 10.200 € | Lohnjournal 10.200 €, 820 gestempelte Stunden | passt, 36,59 € Umsatz je Arbeitsstunde |
| Raumkosten | 3.000 € | Warmmiete 2.300 € plus Stromabschlag 450 € = 2.750 € | 250 € unklar |
Zwei Funde in einem Monat. Erstens sieht der Wareneinsatz schlechter aus, als er ist: 900 € Ware liegen noch im Lager und sind nicht verbraucht (9.600 € minus 900 € = 8.700 €, geteilt durch 30.000 € Umsatz = 29,0 %). Ohne Zählung am Monatsende hättest du an Rezepten oder Preisen gedreht, obwohl nur früher eingekauft wurde. Wie du in einer Stunde zählst, steht in Inventur jeden Monat.
Zweitens stecken in den Raumkosten 250 €, die nicht zur Miete gehören, im Beispiel die Rechnung der Fensterreinigung. Mit ihr liegt die Raumkostenquote bei 10,0 % (3.000 € ÷ 30.000 €), ohne sie bei 9,2 % (2.750 € ÷ 30.000 €). Wer seine Quote mit Faustregeln vergleicht, rechnet sich die Miete sonst schlechter, als sie ist. Welche Quoten als gesund gelten, steht unter Kostenquoten in der Gastronomie.
Die Kennzahl „Umsatz je Arbeitsstunde“ kommt nicht aus der BWA allein: 30.000 € Umsatz geteilt durch 820 Stunden aus der Zeiterfassung ergeben 36,59 €. Sie zeigt dir, ob die Personalkosten am Umsatz oder an zu vielen Stunden liegen.
Die Monatsroutine: 30 Minuten, immer am selben Tag
Die Umsatzsteuer-Voranmeldung ist bis zum zehnten Tag nach Ablauf des Voranmeldungszeitraums fällig (§ 18 Abs. 1 UStG). Bis dahin müssen deine Belege ohnehin bei der Kanzlei sein. Häng deine eigene Routine an diesen Takt:
- Letzter Tag des Monats: Lager zählen, Bestand notieren und an die Kanzlei schicken, damit sie die Bestandsveränderung bucht.
- Bis zum 5.: Tagesabschlüsse, Lieferantenrechnungen, Kartenabrechnungen und Stundenlisten vollständig abgeben.
- Wenn die BWA kommt: die Prüfliste oben durchgehen, Zeile für Zeile, mit Belegen daneben.
- Fragen sammeln: alles, was nicht auf den Euro passt, in eine einzige Mail an die Kanzlei, mit der Bitte um die Kontenblätter.
- Drei Zahlen notieren: Wareneinsatzquote, Personalkostenquote, Umsatz je Arbeitsstunde. Immer mit dem Vormonat und, sobald vorhanden, mit demselben Monat des Vorjahres vergleichen.
- Eine Entscheidung treffen: Dienstplan, Einkauf oder Preis. Eine BWA ohne Konsequenz ist nur Papier.
Ein einzelner Monat ist ein Hinweis, drei Monate in dieselbe Richtung sind ein Trend. Das gilt besonders in Betrieben mit Saison, etwa einer Eisdiele, deren Januar nie wie ihr Juli aussieht.
Nicht bis zur BWA warten
Die BWA kommt Wochen nach dem Monat, den sie beschreibt. Wer erst dann merkt, dass die Personalkosten davonlaufen, hat den nächsten Dienstplan längst geschrieben. Kemal Üres wirbt deshalb dafür, die eigenen Zahlen nicht erst am Monatsende zu sehen, „wenn der Steuerberater die BWA schickt“, sondern täglich.
Wie das aussehen kann, zeigt ein Gastronom aus Mölln in einer anderen Folge: Er hat seine laufenden Kosten im Kassensystem auf die Tage des Monats verteilt und rechnet zu jedem verkauften Gericht den Wareneinkauf dazu. So sieht er zwei Kurven und jeden Tag, ob die Schere zwischen Umsatz und Kosten auf- oder zugeht.
So weit muss ein kleines Café nicht gehen. Drei Zahlen pro Woche reichen: Netto-Umsatz aus der Kasse, gearbeitete Stunden aus der Zeiterfassung und Einkauf aus den Lieferantenrechnungen. Wer diese drei jeden Montag notiert, erlebt bei der BWA keine Überraschung mehr, sondern eine Bestätigung.
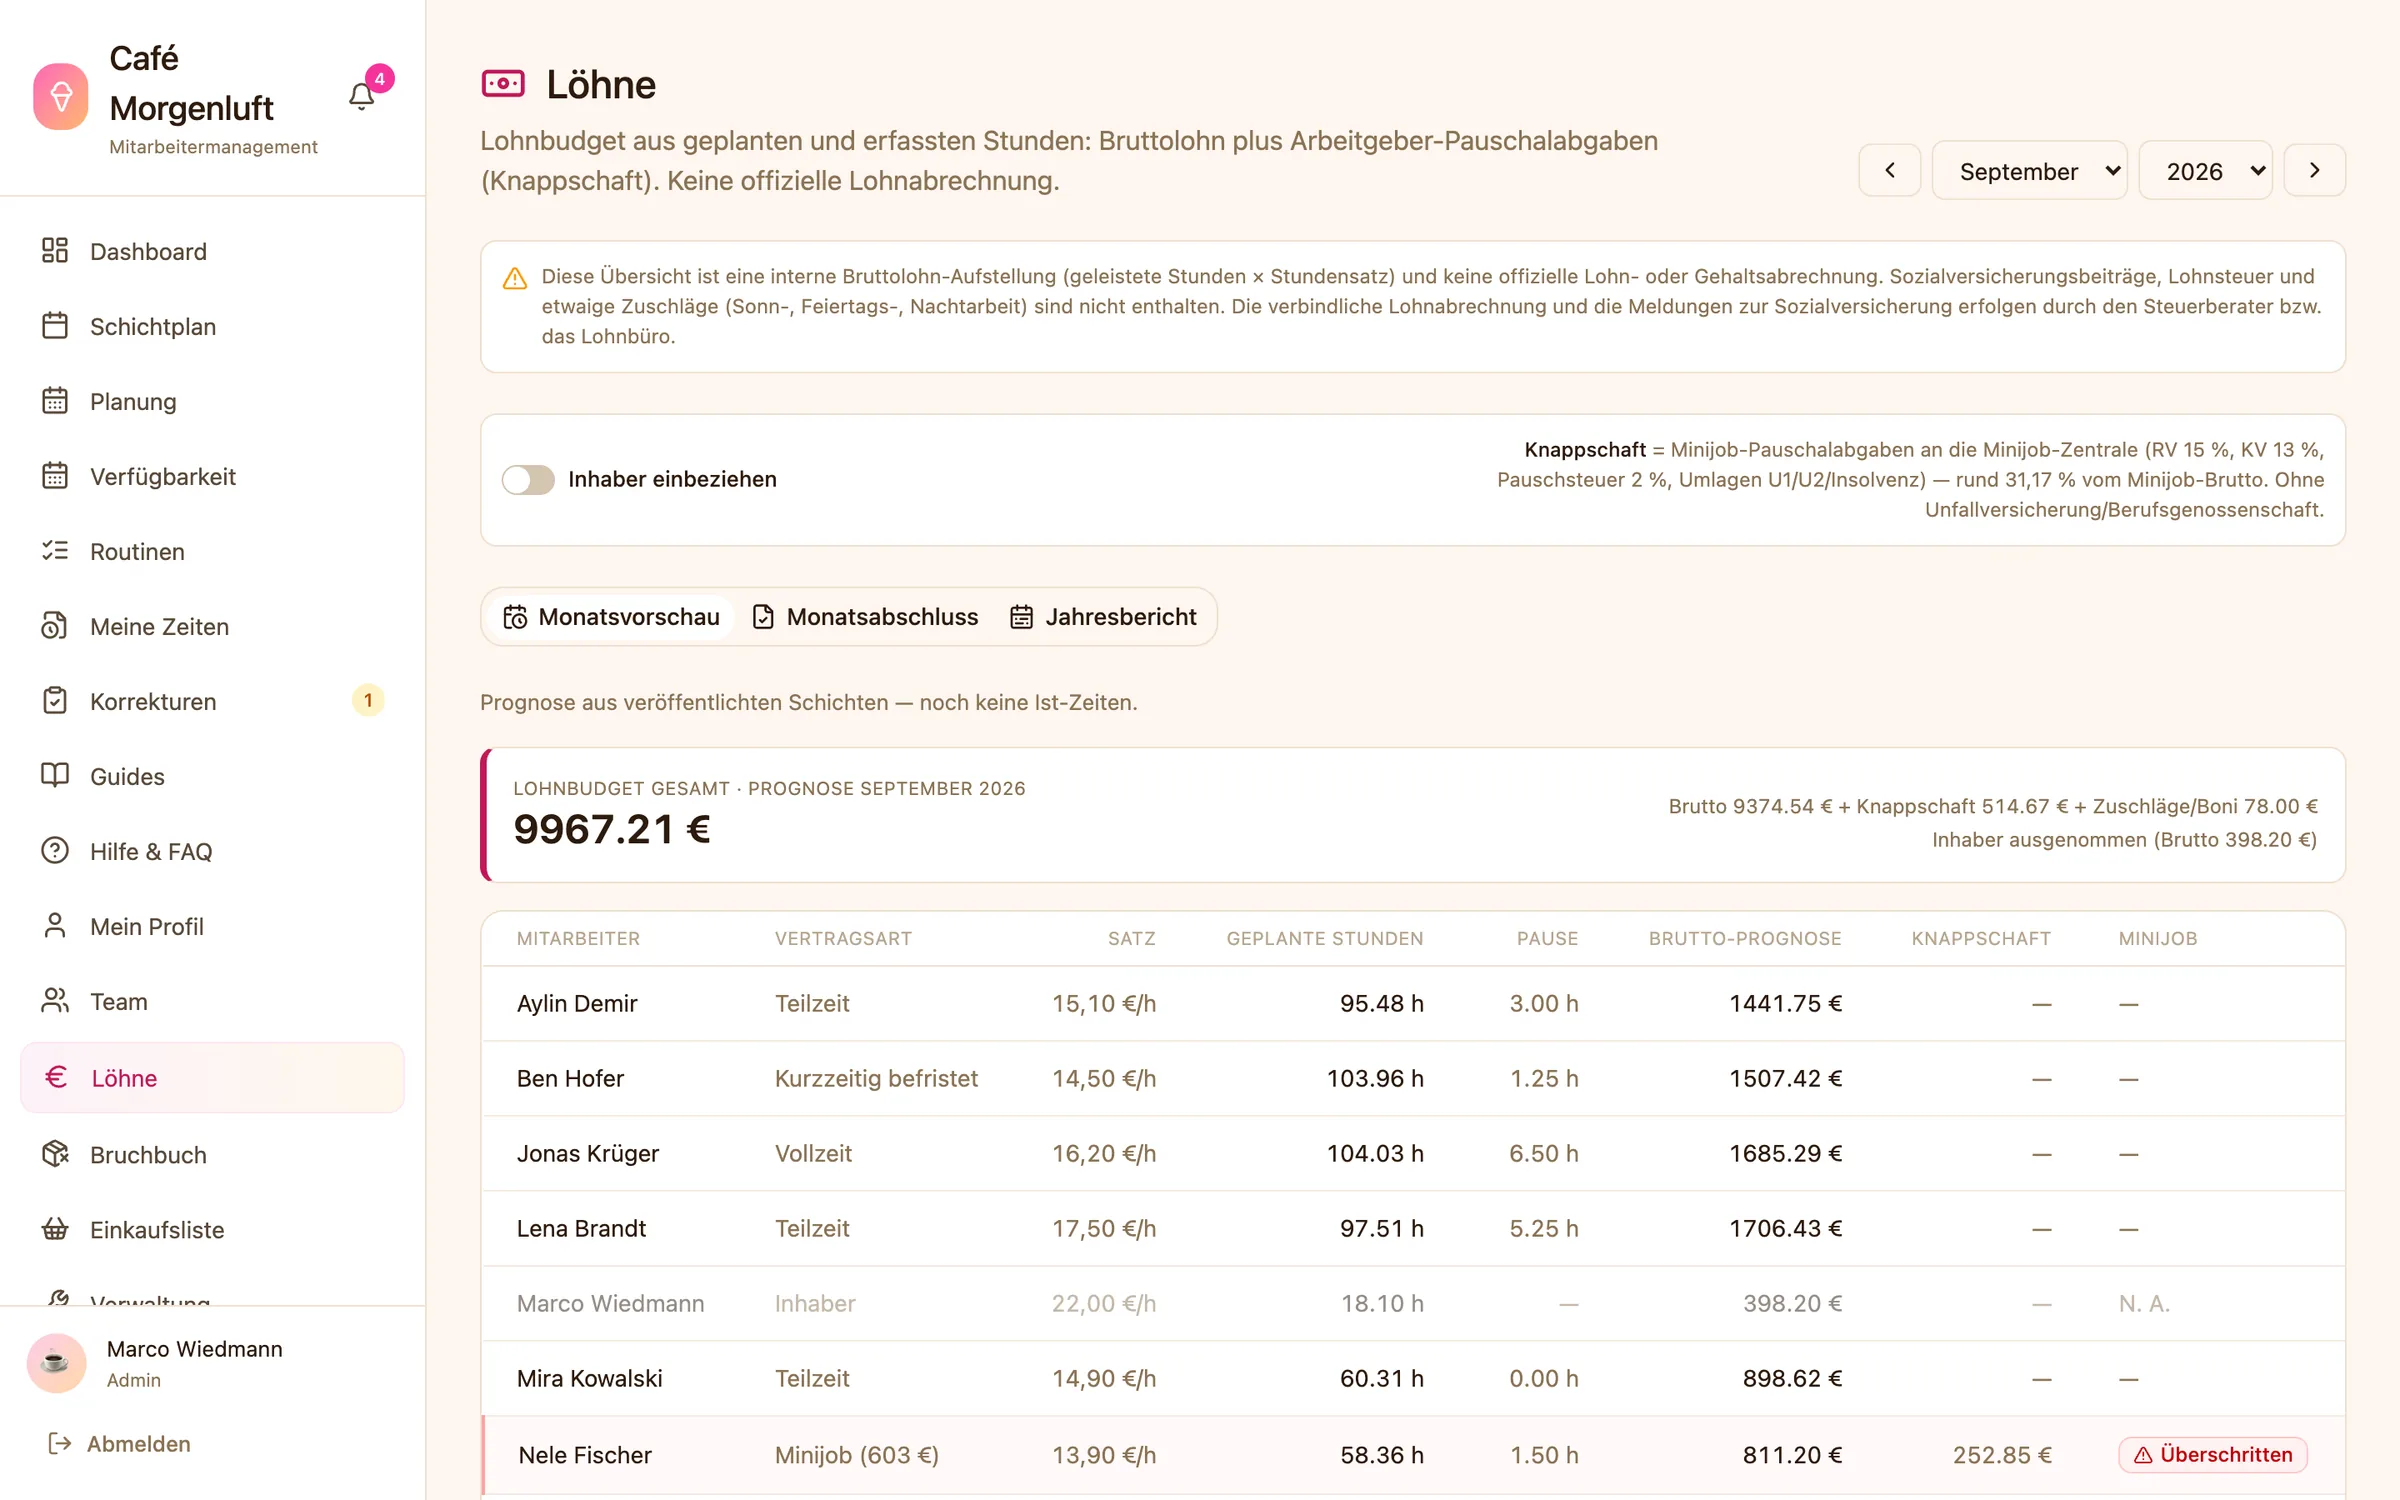
In Gastronario stempelt das Team per PIN am Tablet, und das Lohnbudget zeigt schon beim Planen die Stunden und das Brutto je Kopf. Die Stunden für die Kennzahl „Umsatz je Arbeitsstunde“ hast du damit am Monatsende sofort, und die Lohndaten gehen per DATEV-Export an die Kanzlei.
Was du mit deiner Kanzlei vereinbaren solltest
Viele Fehler in der BWA entstehen nicht beim Buchen, sondern weil nie besprochen wurde, wie gebucht werden soll. Ein Termin im Jahr klärt das:
- Feste Kontenzuordnung: Reinigung, Reparaturen und Nebenkosten haben jeweils ein eigenes Konto und landen nicht in den Raumkosten.
- Bestandsveränderung: Die Kanzlei bucht deinen gezählten Lagerbestand jeden Monat, nicht nur zum Jahresende.
- Jahresrechnungen verteilen: Versicherungen, Beiträge und Jahresgebühren werden auf zwölf Monate verteilt, damit kein Monat künstlich schlecht aussieht.
- Erlöse getrennt: Speisen 7 %, Getränke 19 %, Gutscheine und sonstige Erlöse jeweils auf eigenen Konten.
Steuerliche Fragen, etwa zur Zuordnung einzelner Erlöse oder zu Abschreibungen, klärt deine Steuerkanzlei. Deine Aufgabe ist eine andere: Du kennst den Laden, sie kennt die Buchungsregeln. Eine BWA ist erst dann gut, wenn beides zusammenkommt.
Quellen
- Kemal Üres (Der Gastro Flüsterer): Gastro Heroes: Deutschlands größte Beach Party? SALITOS CEO - Andreas Herb, 31.07.2025
- Kemal Üres (Der Gastro Flüsterer): Kemal rettet: Café Spruchreif #2 - hat sie es geschafft?!, 16.04.2026
- Kemal Üres (Der Gastro Flüsterer): Die Gastronomie braucht dringend Hilfe! - Wahlen 2025, 05.12.2024
- Kemal Üres (Der Gastro Flüsterer): Kemal rettet: Amadeus Mölln #1 - Traditions-Restaurant vor dem aus!? - können wir es retten?, 08.02.2026
- § 18 UStG – Besteuerungsverfahren
- § 12 UStG – Steuersätze
Geprüft: 17. Oktober 2026