BWA in der Gastronomie: Was ist das, wie lese ich sie (mit kostenloser Vorlage)
Stand:
Eine BWA (betriebswirtschaftliche Auswertung) ist die Monatsübersicht deiner Buchhaltung: oben der Umsatz, darunter die Kosten in Gruppen, unten das Betriebsergebnis. Deine Steuerkanzlei erstellt sie aus den Belegen, die du einreichst, in der Regel einmal im Monat. Vorgeschrieben ist sie nicht, aber auf ihr siehst du Monat für Monat, ob dein Betrieb Geld verdient. Hier steht, wie sie aufgebaut ist, welche Kennzahlen du daraus rechnest und wie du die kostenlose BWA-Vorlage für Excel benutzt.
Was ist eine BWA und wer erstellt sie?
Eine BWA ist eine Auswertung deiner laufenden Buchhaltung für einen Monat (und daneben meist für das Jahr bis zu diesem Monat). Sie zeigt, was du eingenommen hast, was du für Waren, Personal, Räume und Sonstiges ausgegeben hast und was übrig bleibt. Erstellt wird sie von deiner Steuerkanzlei, die deine Kassenabschlüsse, Lieferantenrechnungen und Lohnabrechnungen verbucht; die meisten Kanzleien arbeiten dafür mit der DATEV-Software, deshalb sehen BWAs in Deutschland fast alle gleich aus.
Ein Gesetz, das dir eine monatliche BWA vorschreibt, wirst du nicht finden. Vorgeschrieben ist die Buchführung selbst, und für kleine Einzelunternehmer nicht einmal die doppelte: Einzelkaufleute, die in zwei aufeinanderfolgenden Geschäftsjahren höchstens 800.000 € Umsatz und 80.000 € Jahresüberschuss haben (bei einer Neugründung zählt schon der erste Abschlussstichtag), sind von Buchführung und Inventar nach HGB befreit (§ 241a HGB). Solange auch das Steuerrecht keine Bücher verlangt (Grenzen ebenfalls 800.000 € Umsatz und 80.000 € Gewinn, § 141 AO), dürfen sie ihren Gewinn per Einnahmenüberschussrechnung ermitteln (§ 4 Abs. 3 EStG). Die BWA ist also kein Formular fürs Amt, sondern eine Auswertung für dich.
Genau deshalb solltest du sie lesen. Sie ist auch das Blatt, das du vorlegen kannst, wenn jemand wissen will, wie dein Betrieb läuft: ein Kreditgeber, ein Vermieter, später ein Käufer. Was sonst zur Finanzierung gehört, steht unter Gastronomie finanzieren, und wie du von Anfang an sauber buchst, unter Steuern bei der Gründung.
Wichtig für die Erwartung: Die BWA kommt erst, wenn der Monat vollständig gebucht ist, also erst Wochen nach Monatsende. Was du im Januar entscheidest, siehst du in der BWA frühestens im Februar oder März. Für Entscheidungen, die du jede Woche triffst (vor allem beim Personal), brauchst du deshalb eine zweite, schnellere Zahl. Dazu unten mehr.
Wie ist eine BWA aufgebaut?
Eine BWA liest sich von oben nach unten wie eine Rechnung: Umsatz minus Wareneinsatz ergibt den Rohertrag, Rohertrag minus alle anderen Kosten ergibt das Betriebsergebnis. Jede Zeile hat daneben eine Spalte „Anteil am Umsatz“ in Prozent; diese Prozentspalte ist für die Gastronomie wichtiger als die Eurobeträge.
| Zeile | Was drinsteht | Woher die Zahl kommt |
|---|---|---|
| Umsatzerlöse | Alle Einnahmen ohne Umsatzsteuer, getrennt nach Speisen (7 %) und Getränken (19 %), dazu sonstige Erlöse (Gutscheine, Veranstaltungen, Automaten) | Kassenabschlüsse aus deiner TSE-Kasse, Ausgangsrechnungen |
| Wareneinsatz | Lebensmittel und Getränke, die du eingekauft hast | Lieferantenrechnungen, Barbelege vom Großmarkt |
| Rohertrag | Umsatz minus Wareneinsatz | Rechnung der Kanzlei |
| Personalkosten | Bruttolöhne, deine Arbeitgeberanteile zur Sozialversicherung, Pauschalabgaben für Minijobber, Umlagen, Beitrag der Berufsgenossenschaft | Lohnabrechnung, Beitragsbescheid der BGN |
| Raumkosten | Miete, Nebenkosten, Strom, Gas, Wasser | Mietvertrag, Abschläge der Versorger |
| Sonstige Kosten | Versicherungen, Beiträge, Werbung, Reparaturen, Leasing, Kasse und Software, Steuerberatung, Reinigung, Zahlungsgebühren, Abschreibungen, Zinsen | Einzelbelege, Verträge, Anlagenverzeichnis |
| Betriebsergebnis | Rohertrag minus Personal-, Raum- und sonstige Kosten | Rechnung der Kanzlei |
Die Standard-BWA deiner Kanzlei kann die Zeilen anders nennen und feiner aufteilen, etwa Kfz-Kosten oder betriebliche Steuern als eigene Zeilen führen und Zinsen erst unter dem Betriebsergebnis als neutralen Aufwand zeigen. Das Prinzip bleibt gleich. In unserer Vorlage stehen Zinsen und Abschreibungen bei den sonstigen Kosten, damit das Betriebsergebnis alles enthält, was der Betrieb Monat für Monat tragen muss.
Zwei Dinge stehen in der üblichen BWA nicht, und das übersehen Gründer leicht: die Tilgung deiner Kredite (nur die Zinsen sind Kosten, die Rückzahlung nicht) und bei Einzelunternehmern dein eigener Lohn. Das Betriebsergebnis muss also noch die Tilgung, deine Einkommensteuer, deine Krankenversicherung und dein Leben bezahlen. Ein positives Betriebsergebnis heißt nicht, dass Geld übrig ist.
Warum stehen in der BWA Nettobeträge und nicht die Kassenumsätze?
In der BWA stehen alle Beträge ohne Umsatzsteuer, weil die Steuer, die du deinen Gästen berechnest, nicht dir gehört, sondern dem Finanzamt. Sie ist kein Umsatz, und die Vorsteuer auf deinen Einkäufen ist keine Kostenposition, solange du vorsteuerabzugsberechtigt bist. Deshalb ist der Umsatz in der BWA immer kleiner als die Summe deiner Kassenabschlüsse.
Seit dem 1. Januar 2026 gilt für Speisen in der Gastronomie der ermäßigte Steuersatz von 7 %, für Getränke der Regelsteuersatz von 19 % (§ 12 Abs. 2 Nr. 15 UStG). Dadurch schrumpft der Getränkeumsatz auf dem Weg von der Kasse in die BWA stärker als der Speisenumsatz.
| Verkauf | Steuersatz | 10 € an der Kasse sind in der BWA |
|---|---|---|
| Speisen | 7 % | 9,35 € |
| Getränke | 19 % | 8,40 € |
Zwei Folgen für deine Kasse: Erstens muss jeder Artikel in der Kasse dem richtigen Steuersatz zugeordnet sein, sonst stimmt die Aufteilung in der BWA nicht und du zahlst zu viel oder zu wenig Umsatzsteuer. Zweitens musst du Speisen und Getränke getrennt auswerten, sonst kannst du die Wareneinsatzquoten nicht rechnen. Wie die Kasse dafür aufgebaut sein muss, steht unter Kassensicherungsverordnung und TSE.
Welche Kennzahlen rechne ich aus der BWA?
Aus einer BWA brauchst du fünf Quoten und eine Stundenzahl. Alle Quoten sind „Kostenart geteilt durch Umsatz mal 100“, alle Beträge netto, alle aus demselben Monat. Die Beispielspalte stammt aus der Café-BWA im nächsten Abschnitt (Annahme, keine echten Zahlen).
| Kennzahl | Formel | Beispiel Café |
|---|---|---|
| Wareneinsatzquote Speisen | Wareneinsatz Speisen ÷ Umsatz Speisen × 100 | 5.400 ÷ 18.000 = 30,0 % |
| Wareneinsatzquote Getränke | Wareneinsatz Getränke ÷ Umsatz Getränke × 100 | 2.750 ÷ 11.000 = 25,0 % |
| Rohertragsquote | Rohertrag ÷ Gesamtumsatz × 100 | 21.850 ÷ 30.000 = 72,8 % |
| Personalkostenquote | Personalkosten ÷ Gesamtumsatz × 100 | 10.300 ÷ 30.000 = 34,3 % |
| Raumkostenquote | Raumkosten ÷ Gesamtumsatz × 100 | 3.700 ÷ 30.000 = 12,3 % |
| Umsatz je Personalstunde | Gesamtumsatz ÷ geleistete Arbeitsstunden aller Mitarbeiter | 30.000 ÷ 600 h = 50,00 € (Annahme: 600 Stunden) |
Die Wareneinsatzquote rechnest du immer getrennt für Speisen und Getränke, weil die beiden völlig verschieden kalkuliert sind und ein gemischter Wert nur verschleiert, wo das Problem sitzt. Ein Café, das den Kuchen fertig kauft, hat eine andere Speisenquote als eines mit eigener Backstube; beide können gesund sein.
Branchen-Richtwerte nennen wir hier bewusst nicht. Es gibt keine aktuelle, zitierfähige Quelle, die für dein Konzept, deine Lage und deine Preise gilt, und eine Quote, die für ein Hotelrestaurant gut ist, kann für einen Imbiss ruinös sein. Vergleiche dich mit dir selbst, Monat für Monat: Steigt die Personalkostenquote drei Monate in Folge, obwohl der Umsatz gleich bleibt, hast du ein Planungsproblem, egal was die Branche sagt. Steigt die Wareneinsatzquote, ohne dass du Preise gesenkt hast, wird etwas weggeworfen, zu groß portioniert oder nicht bezahlt.
Die Zahl „Umsatz je Personalstunde“ kommt nicht aus der BWA allein; die Stunden musst du aus deiner Zeiterfassung holen. Sie ist die wichtigste Steuerungsgröße, weil sie beide Hebel verbindet: mehr Umsatz oder weniger Stunden. Jede Personalstunde kostet dich 2026 mindestens den Mindestlohn von 13,90 € plus deine Arbeitgeberabgaben; mit dieser Zahl weißt du, wie viel eine Stunde mindestens einbringen muss.
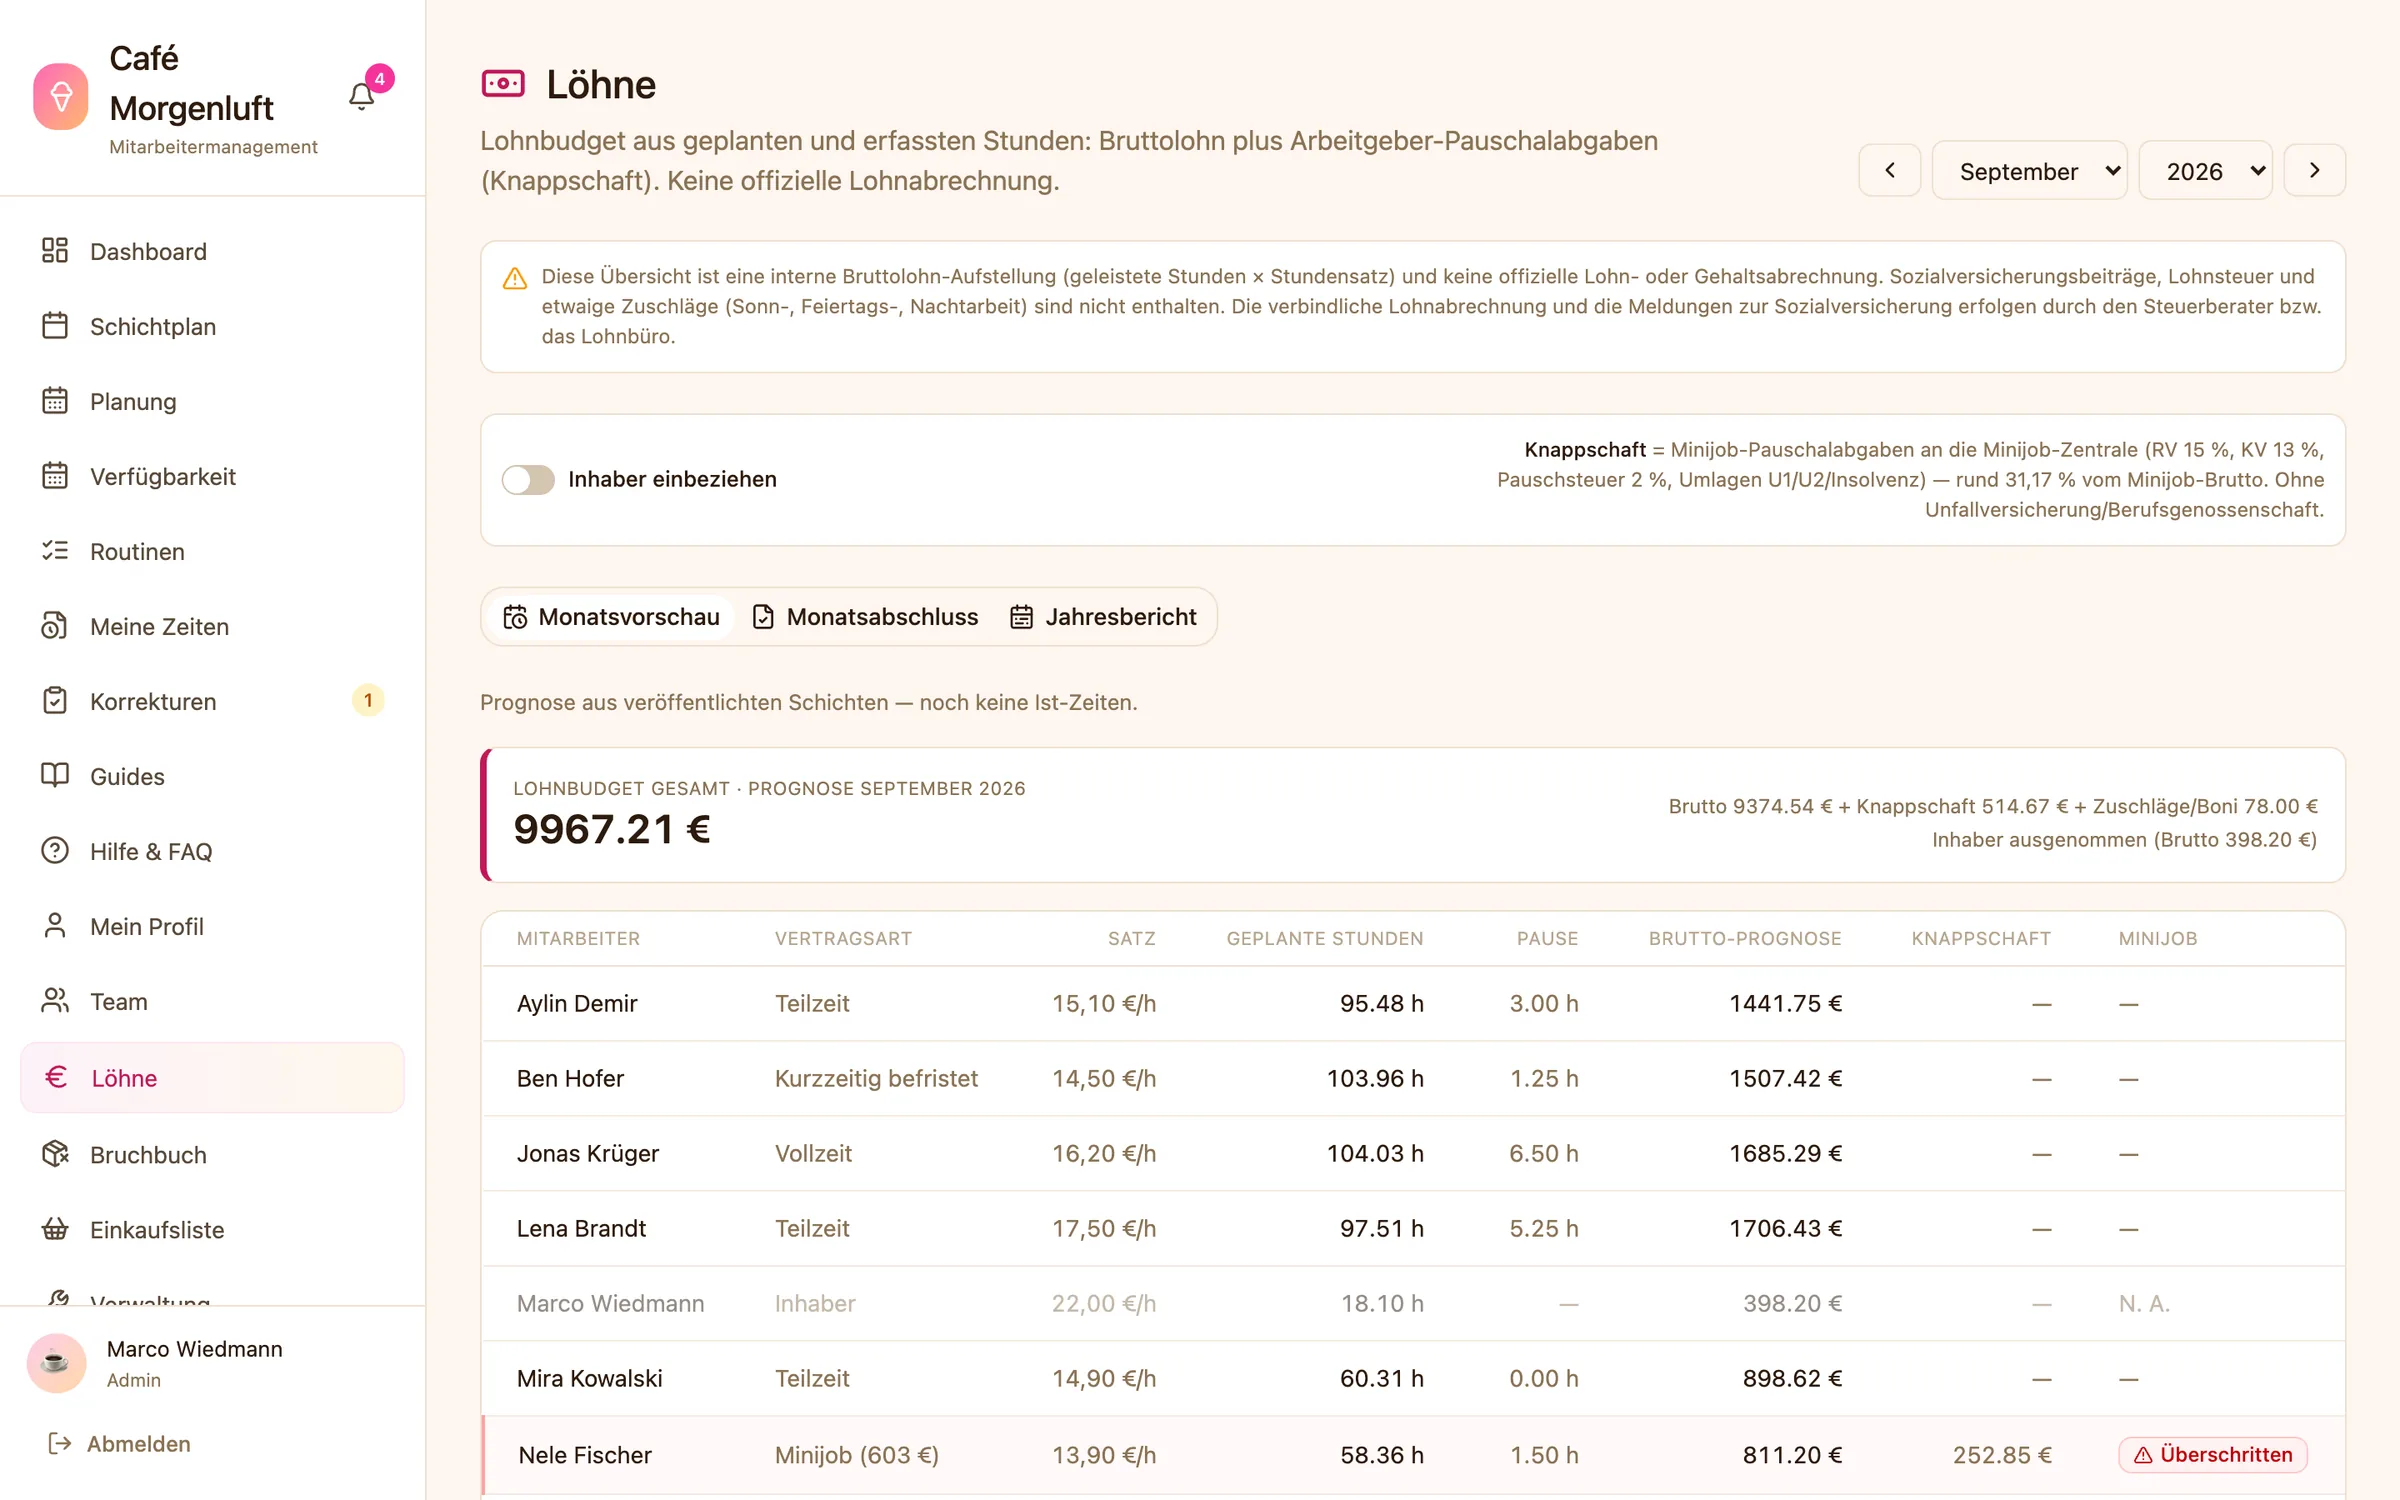
In Gastronario stehen die Stunden je Mitarbeiter und die Brutto-Prognose im Lohnbudget, sobald du den Dienstplan schreibst: Vertragsart, Stundensatz, geplante Stunden, Minijob-Pauschalabgaben. Du siehst die Personalkostenquote also vor dem Monat, nicht Wochen danach in der BWA.
Wie sieht die BWA eines Cafés aus?
Die folgende BWA ist eine Beispielrechnung mit erfundenen Zahlen. Annahme: Café in einer Mittelstadt, 40 Sitzplätze, sechs Tage geöffnet, Inhaber arbeitet selbst mit, drei Teilzeitkräfte und zwei Minijobber, ein Monat außerhalb der Saison. Alle Beträge netto.
| Zeile | Betrag | Anteil am Umsatz |
|---|---|---|
| Umsatz Speisen (7 %) | 18.000 € | 60,0 % |
| Umsatz Getränke (19 %) | 11.000 € | 36,7 % |
| Sonstige Erlöse | 1.000 € | 3,3 % |
| Gesamtumsatz | 30.000 € | 100,0 % |
| Wareneinsatz Speisen | 5.400 € | 18,0 % |
| Wareneinsatz Getränke | 2.750 € | 9,2 % |
| Rohertrag | 21.850 € | 72,8 % |
| Löhne brutto | 8.500 € | 28,3 % |
| Arbeitgeberanteile, Minijob-Pauschalen, Umlagen | 1.700 € | 5,7 % |
| Berufsgenossenschaft (BGN, auf den Monat verteilt) | 100 € | 0,3 % |
| Personalkosten gesamt | 10.300 € | 34,3 % |
| Miete und Nebenkosten | 2.800 € | 9,3 % |
| Energie | 900 € | 3,0 % |
| Raumkosten gesamt | 3.700 € | 12,3 % |
| Sonstige Kosten gesamt | 3.050 € | 10,2 % |
| Betriebsergebnis | 4.800 € | 16,0 % |
In den sonstigen Kosten stecken hier: Versicherungen und Beiträge 250 €, Werbung 200 €, Reparaturen 150 €, Leasing 300 €, Kasse und Software 150 €, Steuerberatung 350 €, Reinigung 200 €, Zahlungsgebühren 300 €, Abschreibungen 900 €, Zinsen 250 €.
So liest du das Blatt: Von jedem Euro Umsatz bleiben nach der Ware 73 Cent. Davon gehen 34 Cent an das Personal, 12 Cent an die Räume und 10 Cent an alles andere. 16 Cent bleiben als Betriebsergebnis, im Beispiel 4.800 € im Monat. Davon muss der Inhaber noch die Kredittilgung, seine Einkommensteuer, seine Kranken- und Rentenversicherung und seinen Lebensunterhalt bezahlen, denn ein Unternehmerlohn steht nicht in dieser BWA. Ob 4.800 € dafür reichen, hängt an seiner Kreditrate und seinen privaten Fixkosten, nicht an der BWA.
Der Blick in den Vormonat entscheidet, ob die Zahlen gut sind. Lag die Personalkostenquote im Vormonat bei 31 % und der Umsatz war gleich, sind im Beispielmonat etwa 1.000 € zu viel Personal im Plan gewesen: knapp 60 Stunden bei den Kosten dieser Annahme (10.300 € Personalkosten für 600 Stunden). Das ist die Art Rechnung, die eine BWA erlaubt, und der Grund, sie jeden Monat zu lesen. Wie du Personalkosten senkst, ohne den Service zu verlieren, steht im Beitrag Personalkosten in der Gastronomie senken.
Welche Fehler machen Gründer beim Lesen der BWA?
Die häufigsten Lesefehler haben nichts mit Mathematik zu tun, sondern damit, was in einem Monat gebucht wurde und was nicht. Diese sechs solltest du kennen, bevor du aus einer einzelnen BWA eine Entscheidung ableitest.
Saison
Ein Dezember-Monat eines Cafés mit Weihnachtsmarkt und ein Februar sind nicht vergleichbar, und die Raumkostenquote eines Eiscafés sieht im Januar katastrophal aus, weil die Miete gleich bleibt und der Umsatz fehlt. Vergleiche deshalb immer mit demselben Monat des Vorjahres (sobald du eines hast) und zusätzlich mit der Jahresspalte. Die Vorlage rechnet die Jahresspalte automatisch mit.
Wareneinsatz ohne Inventur
In der BWA steht als Wareneinsatz meist das, was du im Monat eingekauft hast, nicht das, was du verbraucht hast. Kaufst du vor Ostern groß ein, explodiert die Wareneinsatzquote im März und sinkt im April. Abhilfe: eine Monatsinventur (Bestand am Monatsende zählen, Kanzlei verbucht die Bestandsveränderung) oder, wenn dir das zu viel Arbeit ist, die Quote nur über ein Quartal beurteilen. Schwund, Bruch und Weggeworfenes gehören zum Wareneinsatz; wer sie nicht erfasst, sucht die Ursache einer hohen Quote am falschen Ort. Das digitale Bruchbuch in Gastronario hält fest, was warum weggeworfen wurde.
Jahresrechnungen in einem Monat
Versicherungen, Kammerbeiträge, die GEMA und der Beitrag der Berufsgenossenschaft werden oft einmal im Jahr abgerechnet; die BGN berechnet ihren Beitrag je Umlagejahr aus dem gemeldeten Bruttoarbeitsentgelt, der Gefahrklasse und dem Beitragsfuß (BGN: Beitragsberechnung). Landet so eine Rechnung ungeteilt im Buchungsmonat, ist dieser Monat scheinbar schlecht und die elf anderen scheinbar gut. Bitte deine Kanzlei um Abgrenzung auf die Monate, oder teile solche Beträge in der Vorlage selbst durch zwölf.
Brutto und Netto verwechselt
Wer den Kassenumsatz (brutto) mit dem Wareneinsatz aus der BWA (netto) vergleicht, rechnet sich eine Quote schön. Alle Zahlen einer Kennzahl müssen aus derselben Quelle und derselben Steuerlogik kommen; am einfachsten nimmst du alles aus der BWA.
Abschreibungen falsch verstanden
Die Siebträgermaschine für 6.000 € netto steht nicht im Kaufmonat als Kosten in der BWA, sondern verteilt auf ihre betriebsgewöhnliche Nutzungsdauer in gleichen Jahresbeträgen (§ 7 Abs. 1 EStG). Nur Anschaffungen bis 800 € netto dürfen sofort in voller Höhe als Betriebsausgabe abgezogen werden (§ 6 Abs. 2 EStG). Dein Konto ist also im Kaufmonat um 6.000 € leerer, die BWA zeigt davon nur die Monatsabschreibung. Umgekehrt stehen Abschreibungen in jedem Monat in der BWA, obwohl kein Geld abfließt. Die BWA ist keine Kontoübersicht.
Die BWA ist vorläufig
Bis zum Jahresabschluss kann sich jeder Monat noch ändern: Nachbuchungen, verspätete Rechnungen, korrigierte Lohnabrechnungen. Eine Entscheidung, die auf einer einzigen BWA beruht, ist eine Entscheidung auf einer Momentaufnahme. Drei Monate in dieselbe Richtung sind ein Trend; ein Monat ist ein Hinweis.
Wie ist die kostenlose BWA-Vorlage aufgebaut?
Die Vorlage ist eine Excel-Datei mit zwölf Monatsspalten, einer Jahresspalte und je Zeile dem Anteil am Umsatz; die Kennzahlen am Ende rechnet sie selbst. Du trägst nur die Beträge aus deiner Kanzlei-BWA oder aus deinen Belegen ein. Hier geht es zum Download: BWA-Vorlage für Excel herunterladen.
| Bereich | Zeilen in der Vorlage |
|---|---|
| Umsatz | Speisen (7 %), Getränke (19 %), sonstige Erlöse, Gesamtumsatz |
| Wareneinsatz | Speisen, Getränke, Rohertrag |
| Personalkosten | Löhne brutto, Arbeitgeberanteile und Minijob-Pauschalen und Umlagen, BGN-Beitrag |
| Raumkosten | Miete und Nebenkosten, Energie |
| Sonstige Kosten | Versicherungen und Beiträge, Werbung, Reparatur, Leasing, Kasse und Software, Steuerberatung, Reinigung, Zahlungsgebühren, Abschreibungen, Zinsen |
| Ergebnis | Betriebsergebnis |
| Kennzahlen | Wareneinsatzquote Speisen, Wareneinsatzquote Getränke, Personalkostenquote, Raumkostenquote, Rohertragsquote, Umsatzrendite |
Die Umsatzrendite ist das Betriebsergebnis geteilt durch den Gesamtumsatz; im Café-Beispiel 16 %. Sie ist die eine Zahl, die du dir merken kannst, wenn du dir nur eine merken willst.
Die Spalten Januar bis Dezember sind bewusst nebeneinander, damit du Saisonverläufe siehst, ohne zu blättern. Die Jahresspalte summiert die Beträge und rechnet die Quoten über das Jahr neu; sie ist die Zahl, die du mit dem nächsten Jahr vergleichst. Wenn deine Kanzlei andere Zeilen führt, ordne sie der nächstpassenden Zeile zu und schreib dir die Zuordnung einmal auf, damit du sie jeden Monat gleich machst.
So nutzt du die Vorlage Monat für Monat
Die Vorlage bringt nur etwas, wenn du sie jeden Monat am selben Tag füllst, am besten direkt, wenn die BWA der Kanzlei kommt. Fünf Schritte, zusammen etwa eine halbe Stunde:
- BWA abschreiben. Übertrage die Beträge aus der Kanzlei-BWA in die Monatsspalte. Netto, so wie sie dort stehen. Jahresrechnungen (BGN, Versicherung, GEMA) teilst du durch zwölf und trägst jeden Monat ein Zwölftel ein, damit kein Monat verzerrt ist.
- Stunden holen. Nimm die geleisteten Arbeitsstunden aller Mitarbeiter aus deiner Zeiterfassung und rechne Umsatz je Personalstunde aus; die Vorlage hat dafür keine eigene Zeile, schreib die Zahl in die Zeile Personalkosten als Kommentar oder in eine eigene Zeile darunter. In Gastronario exportierst du die Stunden des Monats als CSV oder PDF, und deine Kanzlei kann sie über den Kanzlei-Zugang direkt abrufen.
- Mit dem Vormonat vergleichen. Lies nur die Prozentspalte: Welche Quote hat sich um mehr als zwei Punkte bewegt? Für jede Bewegung schreibst du einen Satz dazu, was passiert ist (Preiserhöhung, Lieferantenwechsel, Krankheit, Feiertag). Ohne diesen Satz weißt du in drei Monaten nicht mehr, warum der März anders war.
- Eine Maßnahme festlegen. Nicht fünf. Eine Quote, ein Hebel, ein Termin: etwa „Wareneinsatz Getränke liegt bei 29 %, nächsten Monat Kaffeeportionen nachwiegen und Schwund im Bruchbuch erfassen“. Beim Personal heißt der Hebel fast immer Dienstplan; wie du den Bedarf schätzt, steht unter Personalbedarf in der Gastronomie.
- Mit der Kanzlei abgleichen. Einmal im Quartal gehst du die Vorlage mit deiner Steuerkanzlei durch. Fragen, die dorthin gehören: Sind Bestandsveränderungen gebucht? Sind Abschreibungen aktuell? Gibt es Nachbuchungen, die einen Monat verändern? Steuerliche Einzelfragen beantwortet die Kanzlei, nicht diese Seite.
Wer schon vor der Eröffnung mit der Vorlage arbeitet, trägt in die ersten Monate seine Planzahlen ein und ersetzt sie nach und nach durch die echten. Der Abstand zwischen Plan und BWA ist die ehrlichste Rückmeldung, die du als Gründer bekommst. Was sonst vor der Eröffnung ansteht, steht in der Gründer-Checkliste.
Wie bekomme ich meine Personalkosten früher als in der BWA?
Personalkosten sind die einzige große Kostenart, die du jede Woche neu entscheidest, und zugleich die, die in der BWA am spätesten ankommt: Erst muss der Monat vorbei sein, dann die Lohnabrechnung laufen, dann die Kanzlei buchen. Wenn du die Personalkostenquote erst in der BWA siehst, hast du den nächsten Dienstplan längst geschrieben. Die Lösung ist, die Stunden zu zählen, bevor sie gearbeitet sind.
In Gastronario entsteht die Zahl beim Planen. Jeder Mitarbeiter hat im Lohnbudget Vertragsart und Stundensatz; der Wochenplan ergibt daraus geplante Stunden und eine Brutto-Prognose, bei Minijobbern inklusive der Pauschalabgaben. Du siehst beim Schreiben des Plans, was die Woche kostet, und kannst eine Schicht streichen, bevor sie jemand gearbeitet hat. Die Minijob-Grenzwarnung je Mitarbeiter zeigt dir dabei, wer sich 2026 der Grenze von 603 € im Monat nähert; warum das zählt, steht unter Minijob-Grenze.
Die Ist-Stunden kommen von der Stempeluhr am Tablet, an der sich jeder Mitarbeiter per PIN ein- und ausstempelt. Damit hast du für die Kennzahl „Umsatz je Personalstunde“ die Stunden am Monatsende sofort, nicht erst mit der BWA, und gleichzeitig die Aufzeichnung, die das Mindestlohngesetz von dir verlangt (siehe Mindestlohn-Dokumentation).
Für die Kanzlei gibt es den Export als DATEV, CSV oder PDF und einen eigenen Kanzlei-Zugang. Deine Stunden und Lohndaten landen dort ohne Zettel und ohne Abtippen; was die Kanzlei daraus macht und wie die Abrechnung läuft, steht unter Lohnabrechnung in der Gastronomie.
Am Ende des Monats liest du dann zwei Blätter: die BWA der Kanzlei für das Gesamtbild und deine Vorlage mit der Stundenzahl für die Steuerung. Wenn die Personalkostenquote in beiden dasselbe sagt, stimmt dein Plan. Wenn nicht, weißt du, wo du suchen musst.
Häufige Fragen
- Was ist eine BWA in der Gastronomie?
- Eine BWA (betriebswirtschaftliche Auswertung) ist die Monatsübersicht deiner Buchhaltung, die deine Steuerkanzlei aus deinen Belegen erstellt. Sie zeigt den Umsatz ohne Umsatzsteuer, darunter Wareneinsatz, Personalkosten, Raumkosten und sonstige Kosten, und unten das Betriebsergebnis. Neben jeder Zeile steht der Anteil am Umsatz in Prozent; diese Spalte ist für Gastronomen die wichtigste.
- Ist eine BWA für ein Café oder Restaurant Pflicht?
- Nein, ein Gesetz, das eine monatliche BWA vorschreibt, gibt es nicht. Pflicht ist die Buchführung selbst; kleine Einzelkaufleute mit höchstens 800.000 € Umsatz und 80.000 € Jahresüberschuss sind nach § 241a HGB sogar von Buchführung und Inventar befreit und dürfen ihren Gewinn per Einnahmenüberschussrechnung ermitteln (§ 4 Abs. 3 EStG), solange das Finanzamt keine Bücher nach § 141 AO verlangt. Die BWA ist eine Auswertung für dich, und sie ist das Blatt, das du vorlegen kannst, wenn ein Kreditgeber oder Vermieter wissen will, wie der Betrieb läuft.
- Wie oft bekomme ich eine BWA von meinem Steuerberater?
- In der Regel einmal im Monat, sobald die Belege des Monats gebucht sind. Das ist typischerweise einige Wochen nach Monatsende. Wenn du deine Belege spät einreichst, kommt die BWA entsprechend später; der schnellste Weg zu einer aktuellen BWA ist, Kassenabschlüsse, Rechnungen und Stunden am Monatsersten vollständig abzugeben.
- Wie berechne ich die Personalkostenquote in der Gastronomie?
- Personalkosten geteilt durch Umsatz mal 100, beides netto und aus demselben Monat. Zu den Personalkosten zählen Bruttolöhne, deine Arbeitgeberanteile zur Sozialversicherung, die Pauschalabgaben für Minijobber, Umlagen und der Beitrag der Berufsgenossenschaft. Als Einzelunternehmer steht dein eigener Lohn nicht darin; wenn du mitarbeitest, ist die Quote also kleiner, als sie mit einem angestellten Inhaber wäre.
- Warum stimmt der Umsatz in der BWA nicht mit meiner Kasse überein?
- Weil die BWA Nettobeträge zeigt und die Kasse Bruttobeträge. Die Umsatzsteuer gehört dem Finanzamt und ist kein Umsatz. Bei Speisen mit 7 % werden aus 10 € an der Kasse 9,35 € in der BWA, bei Getränken mit 19 % werden daraus 8,40 €. Deshalb schrumpft der Getränkeumsatz auf dem Weg in die BWA stärker als der Speisenumsatz.
- Welche Wareneinsatzquote ist in der Gastronomie normal?
- Eine zitierfähige, aktuelle Quelle für Richtwerte, die für dein Konzept gilt, gibt es nicht, deshalb nennen wir keine. Ein Café mit gekauftem Kuchen hat eine andere Speisenquote als eines mit eigener Backstube, und Getränke sind anders kalkuliert als Speisen. Rechne beide Quoten getrennt und vergleiche dich mit dir selbst, Monat für Monat; steigt eine Quote drei Monate in Folge ohne Preisänderung, hast du Schwund, zu große Portionen oder einen teureren Lieferanten.
- Kann ich eine BWA selbst erstellen?
- Ja, als eigene Auswertung mit einer Vorlage, in die du deine Beträge monatlich einträgst. Die kostenlose Excel-Vorlage auf dieser Seite hat zwölf Monatsspalten, eine Jahresspalte und rechnet die Kennzahlen selbst. Die Buchhaltung und die Steuererklärungen ersetzt das nicht; dafür bleibt die Kanzlei zuständig, und bei steuerlichen Einzelfragen fragst du dort oder bei der IHK.
- Was ist der Unterschied zwischen BWA und Jahresabschluss?
- Die BWA ist eine vorläufige Monatsauswertung ohne Prüfung; Zahlen können sich durch Nachbuchungen, verspätete Rechnungen oder Bestandsveränderungen noch ändern. Der Jahresabschluss oder die Einnahmenüberschussrechnung ist die endgültige Rechnung für das Jahr, auf der deine Steuererklärung beruht. Die BWA dient der Steuerung während des Jahres, der Abschluss der Abrechnung danach.
Quellen
- § 12 UStG – Steuersätze (Abs. 2 Nr. 15: Restaurant- und Verpflegungsdienstleistungen, Getränke ausgenommen)
- § 241a HGB – Befreiung von der Pflicht zur Buchführung und Erstellung eines Inventars
- § 141 AO – Buchführungspflicht bestimmter Steuerpflichtiger
- § 4 EStG – Gewinnbegriff (Abs. 3: Einnahmenüberschussrechnung)
- § 7 EStG – Absetzung für Abnutzung oder Substanzverringerung
- § 6 EStG – Bewertung (Abs. 2: geringwertige Wirtschaftsgüter bis 800 € netto)
- BGN – Beitragsberechnung (Jahresbeitrag aus Bruttoarbeitsentgelt, Gefahrklasse und Beitragsfuß)
Stand: Oktober 2026 · Verantwortlich: Rico Klatte
Allgemeine Information, keine Rechts- oder Steuerberatung im Einzelfall. Texte entstehen mit KI-Hilfe, siehe KI-Hinweis.