Lohnabrechnung in der Gastronomie: Wie geht das und wer macht sie?
Stand:
Die Lohnabrechnung macht in der Gastronomie oft die Steuerkanzlei oder ein Lohnbüro; du selbst lieferst jeden Monat die Stunden, Zuschläge, Fehlzeiten und Neueinstellungen. Aus dem Bruttolohn werden Lohnsteuer und Sozialversicherungsbeiträge abgezogen, der Rest ist das Netto, das du überweist. Dazu kommen feste Fristen für Beiträge, Steueranmeldung und Meldungen. Diese Seite erklärt dir alles Schritt für Schritt, so wie es ein Gründer braucht, der zum ersten Mal Mitarbeiter bezahlt.
Wer macht die Lohnabrechnung in der Gastronomie: du, ein Lohnbüro oder die Steuerkanzlei?
Es gibt drei Wege: Du rechnest selbst mit einer Lohnsoftware ab, du gibst die Abrechnung an ein Lohnbüro, oder deine Steuerkanzlei macht sie mit. Viele Gründer in der Gastronomie wählen die Kanzlei, weil sie die Buchhaltung ohnehin dort haben und bei Fragen zu Minijobs, Zuschlägen und Trinkgeld einen Ansprechpartner brauchen.
In allen drei Fällen bleibt eine Aufgabe bei dir: Du musst jeden Monat vollständige und richtige Daten liefern. Wer die Abrechnung macht, kann nur verarbeiten, was du schickst. Falsche Stunden ergeben einen falschen Lohn, egal wie gut die Kanzlei ist.
| Weg | Was du tust | Was der andere tut | Kosten |
|---|---|---|---|
| Selbst mit Lohnsoftware | Stunden, Zuschläge, Fehlzeiten eintragen, Abrechnung erstellen, Meldungen und Zahlungen selbst auslösen | Die Software rechnet und erstellt die Meldedateien | Annahme: Softwaremiete je Monat, dazu deine eigene Zeit |
| Lohnbüro | Monatlich Stunden und Änderungen liefern, Zahlungen ausführen | Erstellt Abrechnungen, Meldungen und die Lohnsteuer-Anmeldung, berät aber nicht steuerlich (§ 6 Abs. 1 Nr. 1 StBerG) | Frei vereinbart, meist je Mitarbeiter und Monat; frag nach Zusatzkosten für Ein- und Austritte |
| Steuerkanzlei | Monatlich Stunden und Änderungen liefern, Zahlungen ausführen | Abrechnung, Meldungen, Lohnsteuer-Anmeldung, Beratung zu Einzelfragen | Gebührenrahmen nach § 34 StBVV: 6 bis 30 € je Arbeitnehmer und Abrechnungsmonat |
Die Steuerberatervergütungsverordnung nennt für die Lohnabrechnung eine Spanne von 6 bis 30 € je Arbeitnehmer und Abrechnungszeitraum; für die erstmalige Einrichtung eines Lohnkontos 6 bis 19 € je Arbeitnehmer. Rechnet die Kanzlei nach Buchungsunterlagen ab, die du selbst erstellt hast, sinkt die Spanne auf 2,50 bis 9,50 € (§ 34 Abs. 2 und 3 StBVV). Die Lohnsteuer-Anmeldung ist in dieser Gebühr enthalten. Wo du innerhalb der Spanne landest, hängt vom Aufwand ab: Ein Betrieb mit acht Minijobbern, die alle unterschiedlich arbeiten, kostet mehr als einer mit zwei Festangestellten.
Beispielrechnung (Annahme: 6 Mitarbeiter, Kanzlei rechnet im mittleren Bereich mit 18 € je Mitarbeiter): 6 × 18 € = 108 € je Monat, rund 1.300 € im Jahr. Zum Vergleich: Dieselbe Arbeit selbst zu machen kostet dich jeden Monat Stunden, die du nicht im Betrieb bist, und das Risiko, eine Frist zu verpassen.
Unser Rat für den Start: Nimm die Kanzlei oder ein Lohnbüro und kümmere dich um die Daten. Die Abrechnung selbst zu machen lohnt sich erst, wenn du die Regeln sicher kennst. In Gastronario liegen die Stunden deiner Mitarbeiter ohnehin digital vor, und der Export nach DATEV, CSV oder PDF geht direkt an die Kanzlei.
Was musst du jeden Monat für die Lohnabrechnung liefern?
Jeden Monat liefert du die geleisteten Stunden je Mitarbeiter, die Zeiten mit Zuschlag (Nacht, Sonntag, Feiertag), Fehlzeiten durch Krankheit und Urlaub sowie alle Änderungen bei Mitarbeitern: neue Einstellungen, Austritte, geänderte Stundensätze oder Verträge. Die Kanzlei fragt diese Daten in einem festen Rhythmus ab, meist in den ersten Tagen des Folgemonats.
| Was | Wofür die Abrechnung es braucht | Woher du es nimmst |
|---|---|---|
| Geleistete Stunden je Mitarbeiter | Bruttolohn bei Stundenlohn, Mindestlohn-Prüfung, Minijob-Grenze | Arbeitszeiterfassung (in Gastronario die Stempeluhr am Terminal) |
| Stunden in der Nacht, an Sonntagen und Feiertagen | Steuerfreie Zuschläge nach § 3b EStG | Arbeitszeiterfassung mit Uhrzeiten, nicht nur Tagessummen |
| Krankheitstage mit Datum | Entgeltfortzahlung, Fehlzeiten in der Meldung | Krankmeldung des Mitarbeiters |
| Urlaubstage | Lohnfortzahlung, Resturlaub | Dienstplan und Urlaubsantrag |
| Neue Mitarbeiter | Anmeldung, Sofortmeldung, Lohnkonto anlegen | Personalfragebogen der Kanzlei, Steuer-ID, Sozialversicherungsnummer, Krankenkasse |
| Austritte | Abmeldung, letzte Abrechnung | Kündigung oder Aufhebungsvertrag mit Datum |
| Änderungen | Neuer Stundensatz, neue Vertragsart, Wechsel Minijob zu Teilzeit | Deine Vertragsunterlagen |
| Sachbezüge | Personalessen, Unterkunft | Deine Aufzeichnung, wer wann gegessen hat |
| Vorschüsse und Abschläge | Werden vom Netto abgezogen | Dein Kassenbuch oder Konto |
Die Stunden sind der Punkt, an dem die meisten Gründer Zeit verlieren. Ein Zettel an der Wand oder eine Excel-Tabelle, die du am Monatsende aus dem Gedächtnis füllst, reicht nicht: Du bist nach § 17 MiLoG verpflichtet, Beginn, Ende und Dauer der Arbeitszeit spätestens sieben Tage nach dem Arbeitstag aufzuzeichnen (mehr dazu unter Mindestlohn-Dokumentation). Für die Zuschläge brauchst du zusätzlich die Uhrzeiten, denn steuerfrei ist nur die Nachtarbeit zwischen 20 und 6 Uhr, nicht die Schicht als Ganzes.
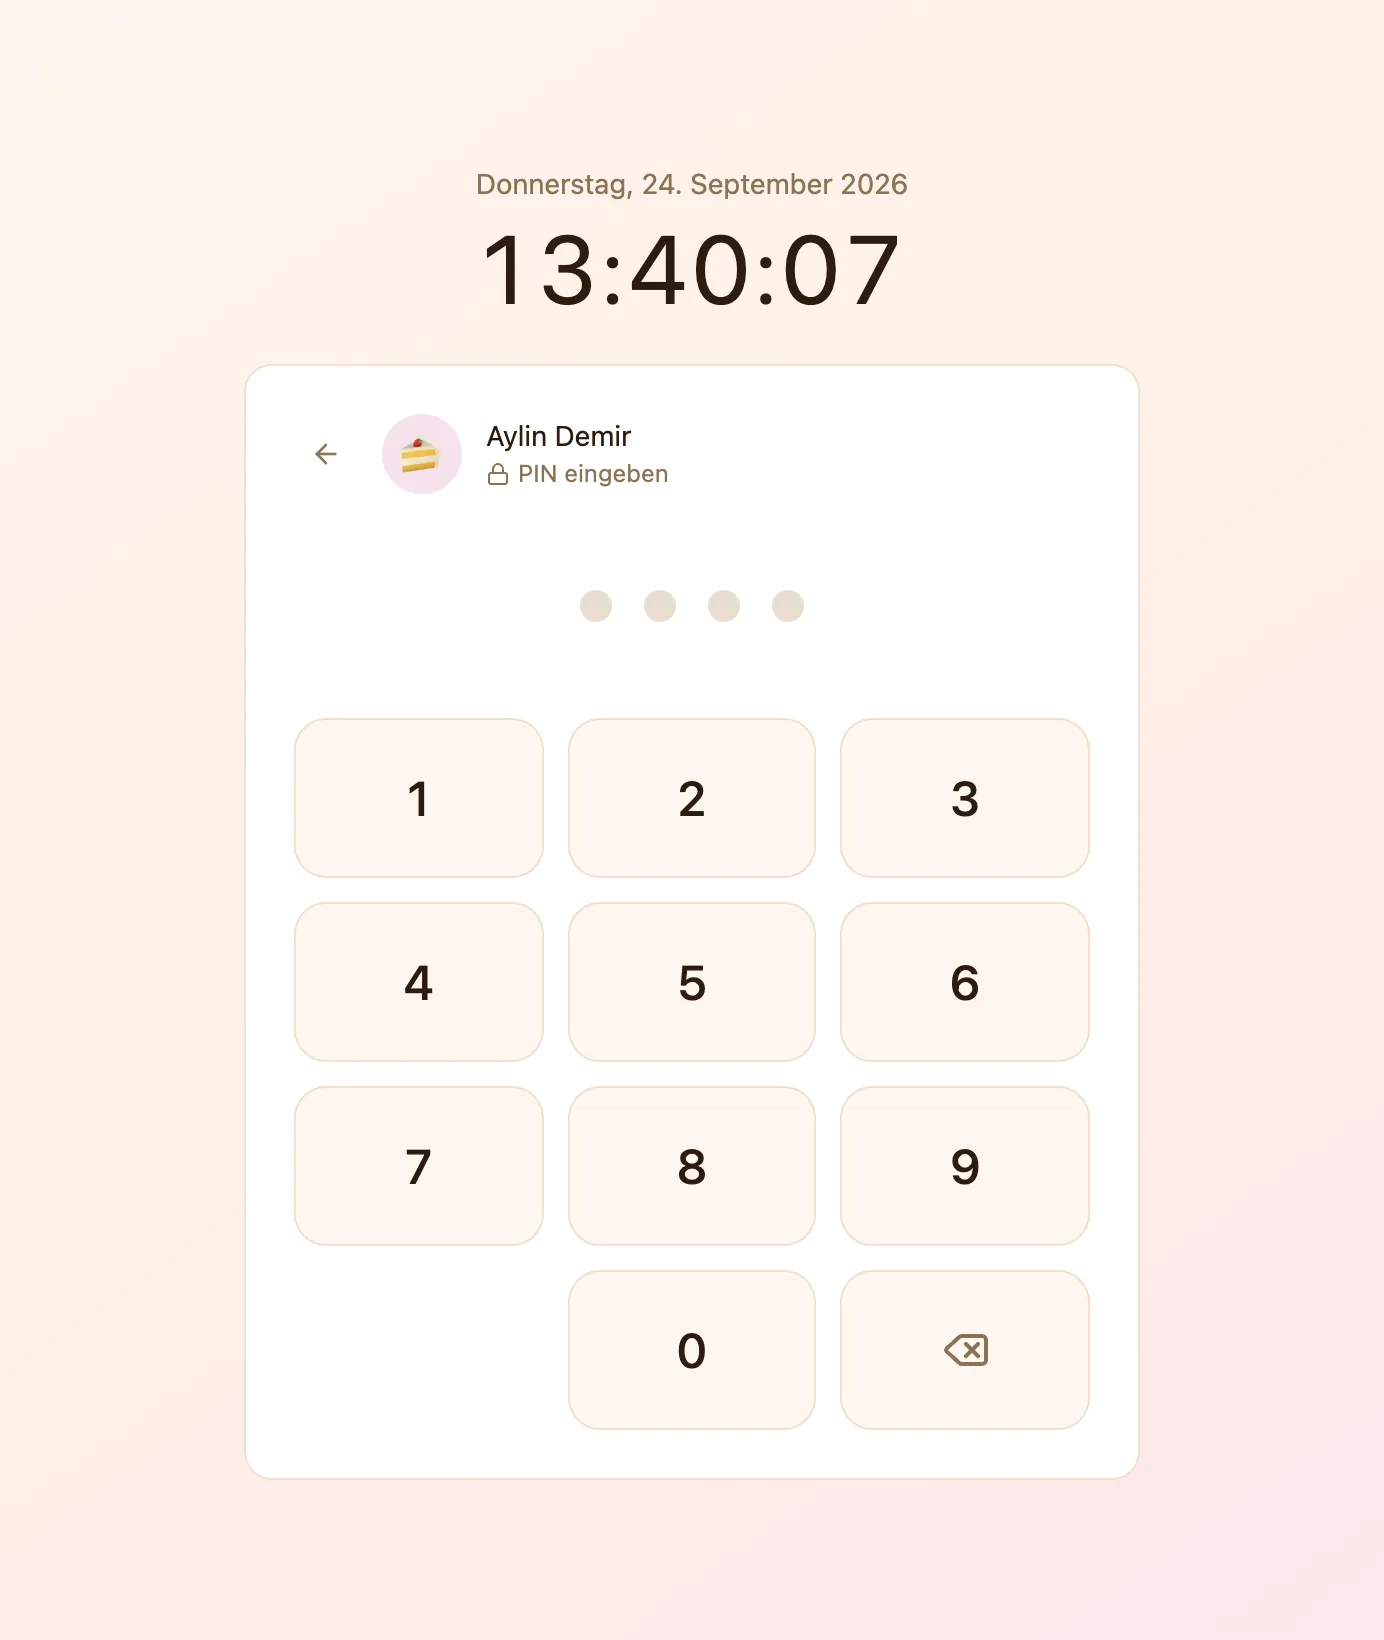
In Gastronario stempeln deine Mitarbeiter per PIN am Tablet ein und aus. Daraus entstehen die MiLoG-Aufzeichnung und die Stunden je Mitarbeiter von selbst, mit Uhrzeiten, die für die Zuschläge taugen. Die ArbZG-Prüfung meldet dir außerdem, wenn Pausen oder Ruhezeiten nicht passen, bevor der Monat abgerechnet ist.
Wie läuft eine Lohnabrechnung Schritt für Schritt ab?
Eine Lohnabrechnung geht in vier Schritten vom Brutto zum Netto: Erst wird der Bruttolohn aus Stunden und Stundensatz (oder dem Festgehalt) gebildet, dann werden Lohnsteuer, Solidaritätszuschlag und Kirchensteuer abgezogen, dann der Arbeitnehmeranteil der Sozialversicherung, und was übrig bleibt, ist das Netto. Du als Arbeitgeber zahlst zusätzlich deinen Arbeitgeberanteil der Sozialversicherung obendrauf.
- Brutto bilden. Stunden × Stundensatz, plus Zuschläge, plus Sachbezüge wie Personalessen, minus unbezahlte Fehlzeiten. Bei Festgehalt ist das Brutto fest, aber Zuschläge und Sachbezüge kommen trotzdem dazu. Der Stundensatz darf den Mindestlohn von 13,90 € (2026) nicht unterschreiten.
- Lohnsteuer, Solidaritätszuschlag, Kirchensteuer. Die Abrechnung ruft die elektronischen Lohnsteuerabzugsmerkmale des Mitarbeiters ab (Steuerklasse, Kinderfreibeträge, Kirchenzugehörigkeit) und rechnet daraus die Lohnsteuer. Du behältst sie ein und führst sie ans Finanzamt ab (§ 41a EStG). Steuerfreie Teile wie Nachtzuschläge im Rahmen von § 3b EStG oder Trinkgeld bleiben außen vor.
- Sozialversicherung. Der Gesamtsozialversicherungsbeitrag umfasst Kranken-, Pflege-, Renten- und Arbeitslosenversicherung (§ 28d SGB IV). Der Arbeitnehmeranteil wird vom Brutto abgezogen, der Arbeitgeberanteil kommt für dich als Kosten dazu. Beides zusammen zahlst du an die Krankenkasse des Mitarbeiters, die als Einzugsstelle alle Zweige einzieht (§ 28i SGB IV).
- Netto überweisen und Abrechnung aushändigen. Das Netto geht aufs Konto des Mitarbeiters. Mit der Zahlung bekommt er eine Abrechnung in Textform, die Abrechnungszeitraum, Zusammensetzung des Lohns (Zuschläge, Zulagen), Art und Höhe der Abzüge sowie Vorschüsse ausweist (§ 108 GewO). Für jeden Mitarbeiter führst du außerdem ein Lohnkonto, in dem Art und Höhe des Lohns und die einbehaltene Lohnsteuer stehen (§ 41 EStG). Das macht in der Praxis die Software der Kanzlei.
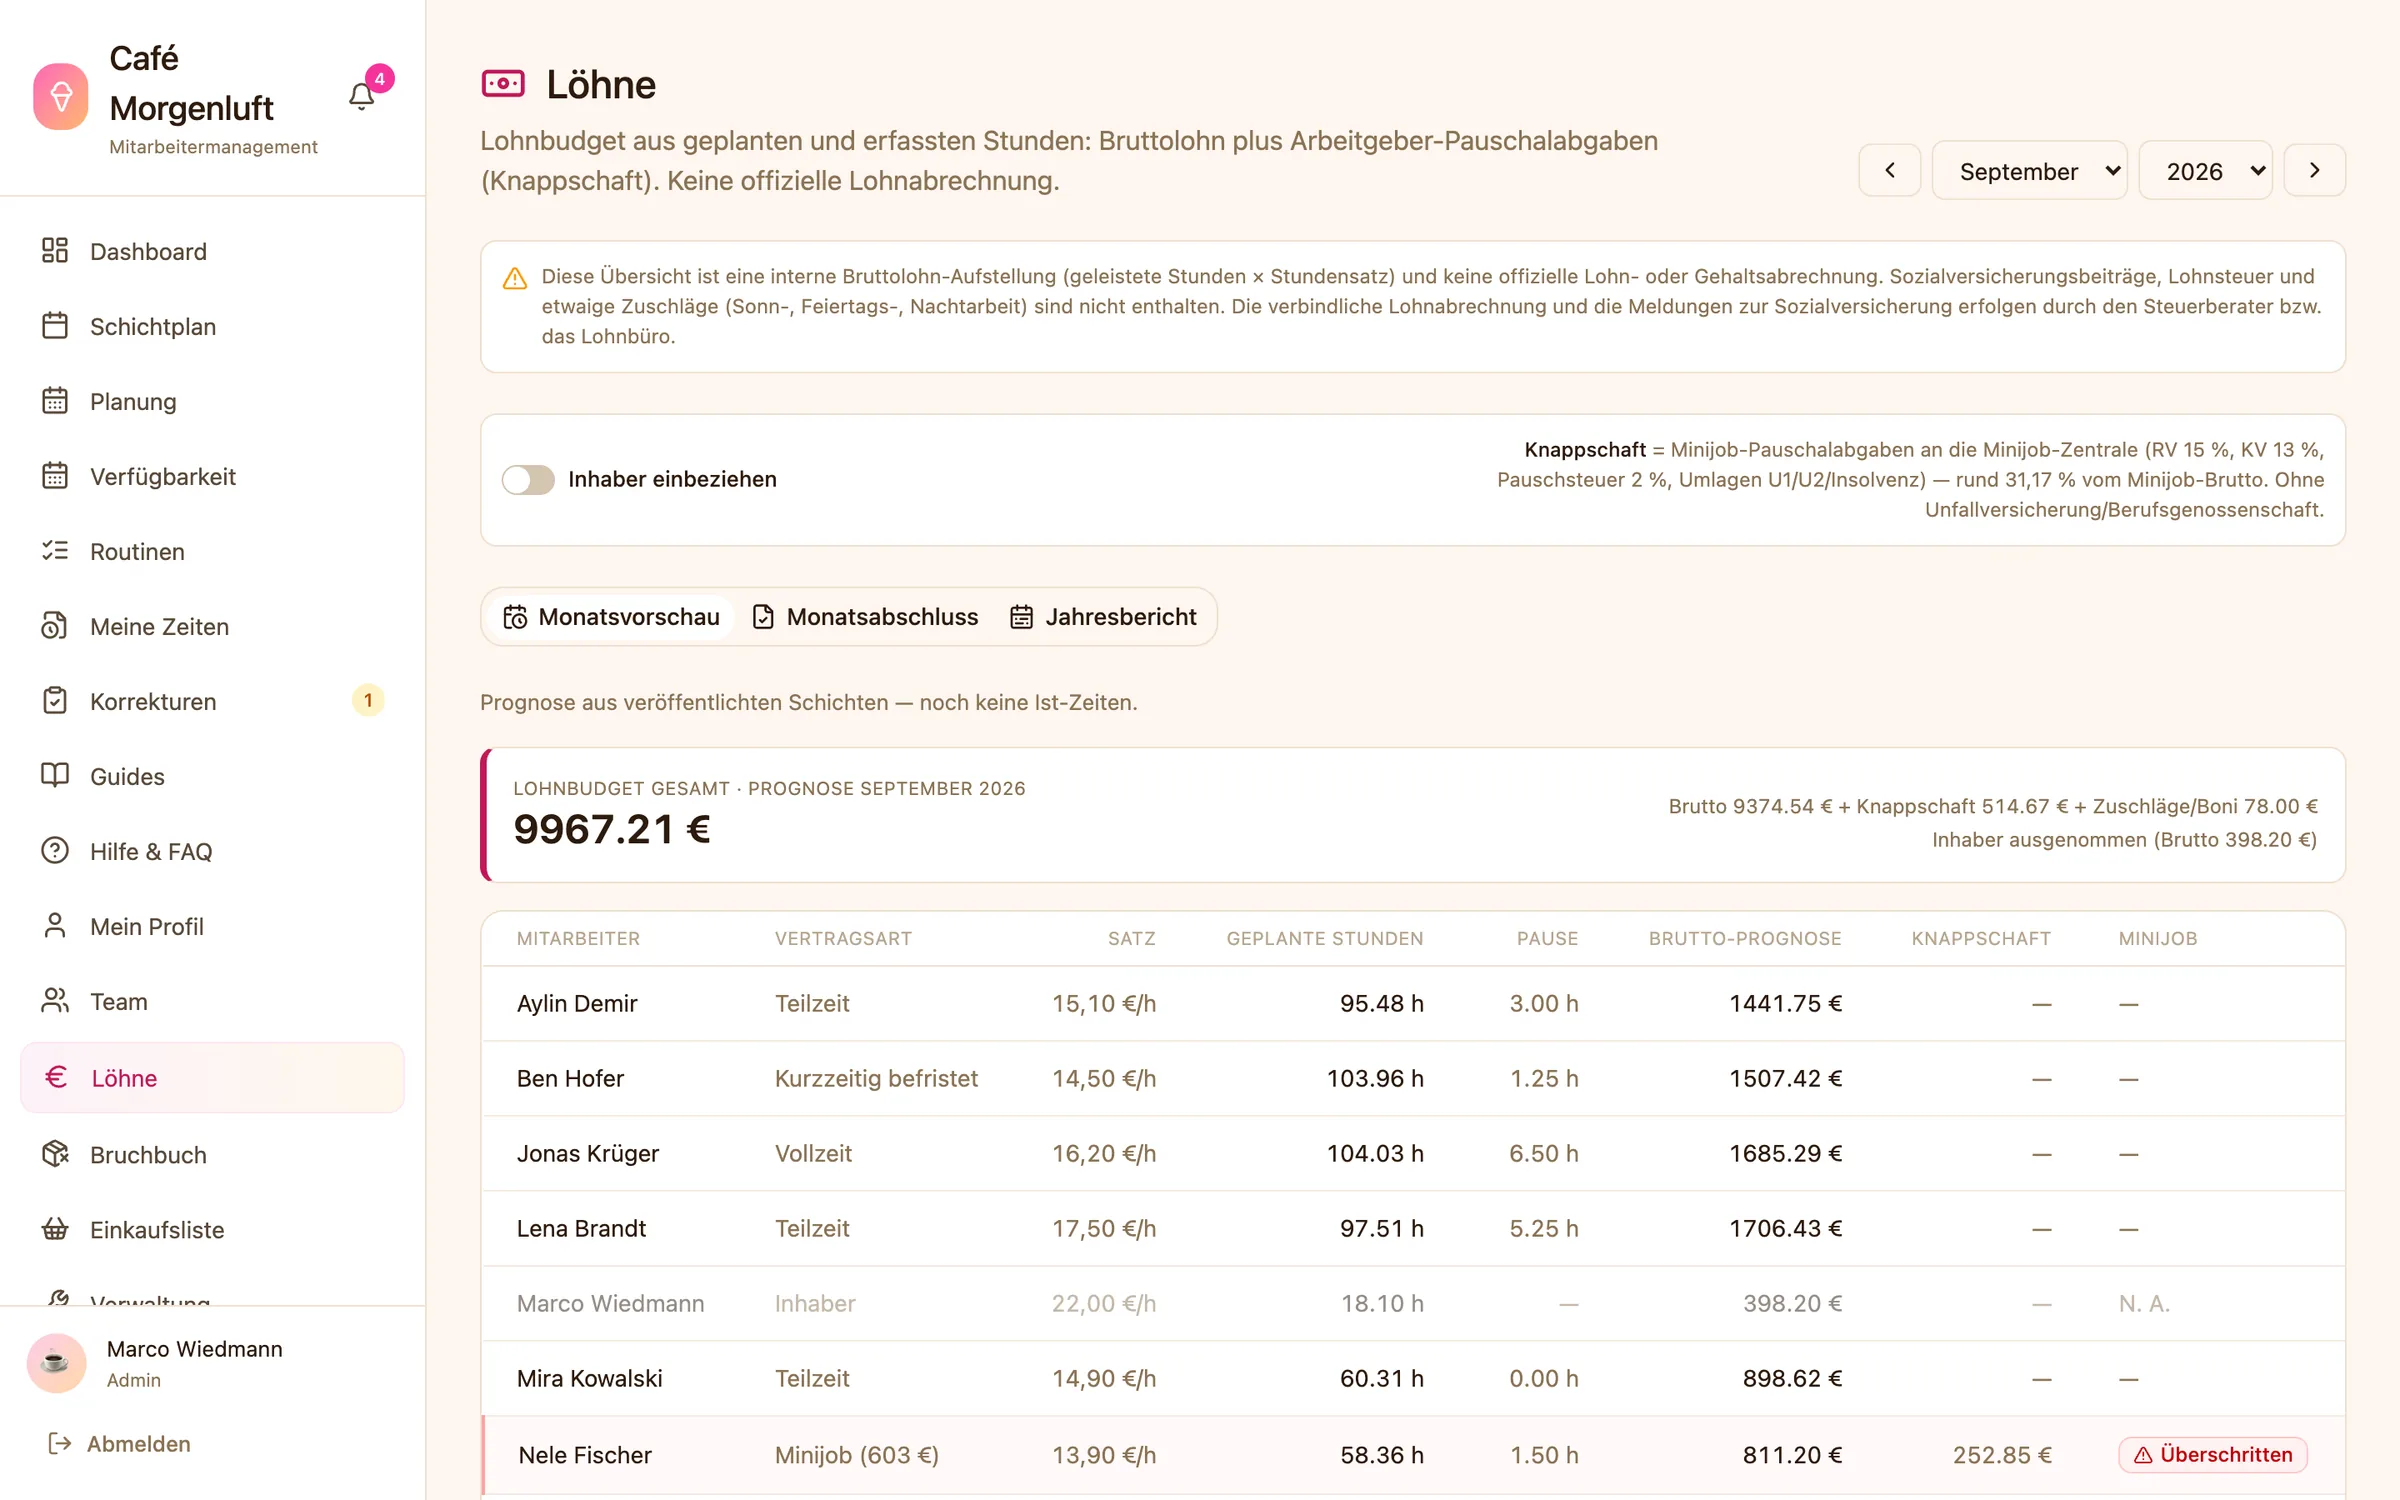
Was dich das insgesamt kostet, erkennst du am besten, bevor der Monat läuft. In Gastronario zeigt dir das Lohnbudget je Mitarbeiter Vertragsart, Stundensatz und geplante Stunden und daraus eine Brutto-Prognose für den Monat, bei Minijobs mit den Pauschalabgaben. So siehst du im Dienstplan schon, was der Monat kostet, und nicht erst auf der Abrechnung der Kanzlei. Wie du die Personalkosten ins Verhältnis zum Umsatz setzt, steht unter BWA für die Gastronomie.
Wie wird ein Minijob in der Gastronomie abgerechnet?
Bei einem Minijob zahlst du als Arbeitgeber Pauschalabgaben an die Minijob-Zentrale, und der Mitarbeiter bekommt sein Brutto bis auf seinen Eigenanteil zur Rentenversicherung ausgezahlt; von diesem Eigenanteil kann er sich befreien lassen. Die Minijob-Grenze liegt 2026 bei 603 € im Monat; bei einem Mindestlohn von 13,90 € je Stunde sind das rund 43 Stunden im Monat.
| Abgabe | Satz | Quelle |
|---|---|---|
| Pauschalbeitrag Rentenversicherung | 15 % des Entgelts | § 172 Abs. 3 SGB VI |
| Pauschalbeitrag Krankenversicherung | 13 % des Entgelts | § 249b SGB V |
| Einheitliche Pauschsteuer (Lohnsteuer, Soli, Kirchensteuer) | 2 % des Entgelts | § 40a Abs. 2 EStG |
Die Einzugsstelle für Minijobs ist die Deutsche Rentenversicherung Knappschaft-Bahn-See, besser bekannt als Minijob-Zentrale (§ 28i SGB IV). Dorthin gehen die Pauschalbeiträge und auch die 2 % Pauschsteuer (§ 40a Abs. 6 EStG). Statt der 2 % Pauschsteuer kannst du den Minijob auch nach den individuellen Lohnsteuermerkmalen des Mitarbeiters versteuern; das ist eine Entscheidung je Fall, die du mit der Kanzlei triffst.
Minijobber sind in der Rentenversicherung grundsätzlich versicherungspflichtig und zahlen einen eigenen Anteil, können sich davon aber befreien lassen (§ 6 Abs. 1b SGB VI, siehe § 172 Abs. 3 SGB VI). Der Antrag auf Befreiung gehört in die Unterlagen zum Eintritt, sonst bleibt der Abzug stehen.
Zwei Dinge musst du dabei im Blick behalten. Erstens: Mehrere Minijobs werden zusammengerechnet, auch bei verschiedenen Arbeitgebern (§ 8 Abs. 2 SGB IV). Frag beim Eintritt nach, ob der Mitarbeiter noch woanders arbeitet. Zweitens: Liegt der regelmäßige Verdienst über der Grenze, ist es ab diesem Zeitpunkt kein Minijob mehr, und die Abrechnung wechselt in die normale Sozialversicherung (§ 8 Abs. 2 SGB IV). Nur ein unvorhersehbares Überschreiten in höchstens zwei Kalendermonaten innerhalb eines Zeitjahres ändert daran nichts (§ 8 Abs. 1b SGB IV); fest eingeplante Zusatzschichten im Sommer sind nicht unvorhersehbar. Alles Weitere unter Minijob-Grenze und in der Checkliste Minijobber einstellen.
In Gastronario trägt jeder Mitarbeiter seine Vertragsart, und die Minijob-Grenzwarnung meldet dir im Schichtplan, wenn die geplanten Stunden mit dem Stundensatz über die Grenze laufen. Du siehst es, bevor die Schicht stattfindet, nicht erst auf der Abrechnung. Krankheit und Urlaub gelten bei Minijobbern genauso wie bei allen anderen: Krankmeldung im Minijob, Urlaubsanspruch im Minijob.
Welche Fristen gelten bei der Lohnabrechnung?
Die wichtigsten Fristen: Die Sozialversicherungsbeiträge sind spätestens am drittletzten Bankarbeitstag des Monats fällig, in dem gearbeitet wurde; der Beitragsnachweis muss zwei Arbeitstage davor bei der Krankenkasse sein; die Lohnsteuer-Anmeldung geht bis zum 10. Tag nach Ablauf des Anmeldungszeitraums ans Finanzamt. Dazu kommen die Meldungen beim Eintritt und Austritt von Mitarbeitern.
| Pflicht | Frist | An wen | Quelle |
|---|---|---|---|
| Sofortmeldung bei Eintritt (Gastgewerbe) | Spätestens bei Aufnahme der Beschäftigung | Datenstelle der Rentenversicherung | § 28a Abs. 4 SGB IV |
| Anmeldung zur Sozialversicherung | Mit der ersten folgenden Lohnabrechnung, spätestens sechs Wochen nach Beginn | Einzugsstelle (Krankenkasse, bei Minijobs Minijob-Zentrale) | § 6 DEÜV |
| Beitragsnachweis | Zwei Arbeitstage vor Fälligkeit der Beiträge, per Datenübertragung | Einzugsstelle | § 28f Abs. 3 SGB IV |
| Zahlung der SV-Beiträge | Spätestens am drittletzten Bankarbeitstag des Monats, in dem gearbeitet wurde | Einzugsstelle | § 23 Abs. 1 SGB IV |
| Lohnsteuer-Anmeldung und Abführung | Spätestens am 10. Tag nach Ablauf des Anmeldungszeitraums | Finanzamt | § 41a Abs. 1 EStG |
| Abrechnung an den Mitarbeiter | Bei Zahlung des Lohns, in Textform | Mitarbeiter | § 108 GewO |
| Weitere Meldungen (Ende, Unterbrechung der Entgeltzahlung, Elternzeit) | Zum jeweiligen Anlass | Einzugsstelle | § 28a Abs. 1 SGB IV |
| MiLoG-Aufzeichnung der Arbeitszeit | Spätestens sieben Tage nach dem Arbeitstag | Bleibt bei dir, Vorlage bei Prüfung | § 17 MiLoG |
Zwei Dinge zum Verständnis. Die Beiträge sind in dem Monat fällig, in dem gearbeitet wird, nicht im Folgemonat. Weil am drittletzten Bankarbeitstag die Stunden des Monats noch nicht vollständig sind, wird in der Praxis geschätzt und im Folgemonat der Rest nachgezahlt; genau das sieht § 23 Abs. 1 SGB IV vor. Die Kanzlei regelt das, aber du musst wissen, dass die Abbuchung vor dem Monatsende kommt und das Konto gedeckt sein muss.
Der Anmeldungszeitraum für die Lohnsteuer hängt davon ab, wie viel Lohnsteuer im Vorjahr angefallen ist: über 5.000 € monatlich, zwischen 1.080 € und 5.000 € vierteljährlich, bis 1.080 € jährlich (§ 41a Abs. 2 EStG). Für einen neuen Betrieb ohne Vorjahr zählt die Lohnsteuer des ersten vollen Monats nach der Eröffnung, hochgerechnet auf ein Jahr (§ 41a Abs. 2 Satz 4 EStG).
Die Sofortmeldung ist in der Gastronomie die Frist mit dem kleinsten Spielraum: Sie muss spätestens bei Arbeitsaufnahme erledigt sein, auch bei einer Aushilfe für einen einzigen Abend. Was sonst beim Eintritt zu tun ist, steht unter Arbeitgeber werden in der Gastronomie.
Welche Besonderheiten gelten bei der Lohnabrechnung in der Gastronomie?
Vier Punkte unterscheiden die Gastronomie von einer Büroabrechnung: steuerfreie Zuschläge für Nacht-, Sonntags- und Feiertagsarbeit, Trinkgeld, Personalessen als Sachbezug und der hohe Anteil an Minijobs. Jeder dieser Punkte braucht eigene Daten von dir, sonst kann die Kanzlei ihn nicht richtig abrechnen.
Zuschläge für Nacht, Sonntag und Feiertag
Zuschläge, die du zusätzlich zum Grundlohn für tatsächlich geleistete Nacht-, Sonntags- oder Feiertagsarbeit zahlst, sind bis zu bestimmten Prozentsätzen steuerfrei (§ 3b EStG). Du bist nicht verpflichtet, Zuschläge zu zahlen (sofern kein Tarifvertrag oder Arbeitsvertrag es vorsieht), aber wenn du sie zahlst, kommen sie beim Mitarbeiter ungekürzt an.
| Arbeit | Steuerfrei bis | Zeitraum |
|---|---|---|
| Nachtarbeit | 25 % des Grundlohns | 20 bis 6 Uhr |
| Nachtarbeit zwischen 0 und 4 Uhr, wenn die Arbeit vor 0 Uhr begonnen hat | 40 % des Grundlohns | 0 bis 4 Uhr |
| Sonntagsarbeit | 50 % des Grundlohns | 0 bis 24 Uhr |
| Gesetzliche Feiertage und 31. Dezember ab 14 Uhr | 125 % des Grundlohns | 0 bis 24 Uhr |
| 24. Dezember ab 14 Uhr, 25. und 26. Dezember, 1. Mai | 150 % des Grundlohns | 0 bis 24 Uhr |
Der Grundlohn wird dafür in einen Stundenlohn umgerechnet und für die Steuer mit höchstens 50 € je Stunde angesetzt (§ 3b Abs. 2 EStG). Für die Sozialversicherung liegt die Grenze niedriger: Beitragsfrei bleiben die Zuschläge nur, soweit der Grundlohn nicht mehr als 25 € je Stunde beträgt (§ 1 Abs. 1 Nr. 1 SvEV). Für Gastro-Stundensätze spielt die Grenze selten eine Rolle, aber die Kanzlei muss beide Werte kennen.
Entscheidend ist das Wort „tatsächlich“: Steuerfrei sind nur Zuschläge für Stunden, die wirklich nachts oder am Sonntag gearbeitet wurden. Eine Pauschale von 100 € im Monat ohne Stundennachweis ist nicht steuerfrei. Deshalb brauchst du die Uhrzeiten aus der Zeiterfassung, nicht nur die Tagessumme. In Gastronario stehen Beginn und Ende jeder Schicht aus der Stempeluhr fest, der Export liefert sie der Kanzlei mit.
Trinkgeld
Trinkgeld, das Gäste dem Mitarbeiter freiwillig und zusätzlich zum Preis geben, ist für den Mitarbeiter steuerfrei (§ 3 Nr. 51 EStG). Es gehört nicht auf die Lohnabrechnung, solange es vom Gast kommt. Anders ist es, wenn du als Arbeitgeber einen Betrag zahlst oder Trinkgeld nach einem festen Schlüssel aus deinem Umsatz verteilst: Dann ist es Arbeitslohn. Die Abgrenzung mit allen Fällen (Kartenzahlung, Tronc, Küche) steht im Beitrag Trinkgeld versteuern in der Gastronomie.
Personalessen als Sachbezug
Gibst du deinen Mitarbeitern kostenlos oder verbilligt zu essen, ist das Arbeitslohn in Form eines Sachbezugs und wird mit amtlichen Werten abgerechnet. Die Sozialversicherungsentgeltverordnung setzt den Wert der Verpflegung 2026 auf 345 € im Monat fest, davon 71 € für Frühstück und je 137 € für Mittag- und Abendessen; für einzelne Tage gilt ein Dreißigstel des Monatswerts (§ 2 Abs. 1 und 6 SvEV, Stand der Verordnung: Änderung vom 16. Januar 2026). Ein Mittagessen schlägt also mit rund 4,57 € als Sachbezug zu Buche, egal was es dich kostet. Die Kanzlei braucht dafür, wer an wie vielen Tagen gegessen hat. Eine einfache Strichliste im Monat reicht, aber sie muss existieren.
Minijobs
Die Pauschalabgaben und die Grenze von 603 € (2026) stehen im Abschnitt oben. Wichtig für die Abrechnung: Zuschläge nach § 3b EStG zählen nicht zum Entgelt für die Minijob-Grenze, soweit sie steuerfrei sind; wie das genau zu rechnen ist, klärst du mit der Kanzlei, denn hier geht es um deinen konkreten Fall. Welche Vertragsform zu welchem Posten passt, steht unter Anstellungsformen in der Gastronomie.
Wie lange musst du Lohnunterlagen aufbewahren?
Lohnkonten musst du bis zum Ablauf des sechsten Kalenderjahres aufbewahren, das auf die zuletzt eingetragene Lohnzahlung folgt (§ 41 Abs. 1 EStG). Die Entgeltunterlagen für die Sozialversicherung musst du je Mitarbeiter und Kalenderjahr getrennt führen und bis zum Ablauf des Kalenderjahres aufbewahren, das auf die letzte Betriebsprüfung der Rentenversicherung folgt (§ 28f Abs. 1 SGB IV).
| Unterlage | Aufbewahrung | Quelle |
|---|---|---|
| Lohnkonto je Mitarbeiter und Jahr | Bis Ablauf des sechsten Kalenderjahres nach der letzten Lohnzahlung | § 41 Abs. 1 EStG |
| Entgeltunterlagen (Sozialversicherung) | Bis Ablauf des Kalenderjahres nach der letzten Prüfung durch die Rentenversicherung | § 28f Abs. 1 SGB IV |
| Arbeitszeitaufzeichnung nach MiLoG | Mindestens zwei Jahre ab dem Zeitpunkt der Aufzeichnung | § 17 Abs. 1 MiLoG |
Was in der Praxis dazugehört: Arbeitsverträge, Personalfragebogen, Befreiungsantrag Rentenversicherung bei Minijobbern, Krankmeldungen, Urlaubsanträge, die monatlichen Stundenlisten und die Abrechnungen selbst. Die Kanzlei archiviert die Abrechnungen und das Lohnkonto; die Stundenaufzeichnung und die Verträge liegen bei dir. Wenn die Rentenversicherung oder der Zoll prüft, musst du die Stunden zu den Abrechnungen vorlegen können, und zwar so, dass sie zusammenpassen. Wie eine Prüfung abläuft, steht unter Betriebsprüfung in der Gastronomie vorbereiten und MiLoG-Dokumentationspflicht in der Prüfung.
In Gastronario bleiben die gestempelten Zeiten mit Beginn, Ende und Dauer gespeichert und lassen sich jederzeit als PDF oder CSV je Mitarbeiter und Zeitraum ausgeben. Du musst für die Prüfung nichts nachträglich zusammensuchen.
Welche Fehler passieren bei der Lohnabrechnung in der Gastronomie am häufigsten?
Die häufigsten Fehler entstehen nicht in der Kanzlei, sondern bei den Daten, die du lieferst: fehlende Sofortmeldung, Stunden aus dem Gedächtnis, Minijob-Grenze übersehen, Zuschläge ohne Stundennachweis und Personalessen, das nirgends auftaucht. Jeder dieser Fehler fällt bei einer Prüfung auf, und nachzahlen musst du als Arbeitgeber.
- Sofortmeldung vergessen. Die Aushilfe fängt am Freitagabend an, die Meldung geht Montag raus. Im Gastgewerbe muss sie spätestens bei Arbeitsbeginn erfolgen (§ 28a Abs. 4 SGB IV). Lege dir eine feste Reihenfolge zu: erst Fragebogen und Meldung, dann die erste Schicht.
- Stunden geschätzt. Du schickst der Kanzlei Monatssummen, die du aus dem Dienstplan ableitest. Der Dienstplan ist aber der Plan, nicht die Wirklichkeit. Wer früher gegangen ist oder länger geblieben ist, fehlt. Nach § 17 MiLoG musst du Beginn, Ende und Dauer aufzeichnen, nicht die Planung. In Gastronario stempeln die Mitarbeiter, und die Stunden für die Abrechnung sind die gestempelten, nicht die geplanten.
- Mindestlohn durch unbezahlte Zeit unterschritten. Ein fester Betrag im Monat bei schwankenden Stunden rutscht in starken Monaten unter 13,90 € je Stunde. Rechne bei Festbeträgen nach, wie viele Stunden dahinterstehen.
- Minijob-Grenze überschritten. Fest eingeplante Extraschichten über die ganze Saison heben den regelmäßigen Verdienst über die Grenze, und der Minijob ist ab dann keiner mehr. Die Minijob-Grenzwarnung in Gastronario zeigt es im Schichtplan an, bevor es passiert. Details unter Minijob-Grenze.
- Zuschläge pauschal gezahlt. Ein fester Nachtzuschlag ohne Nachweis der Stunden ist nicht steuerfrei. Steuerfrei sind nur Zuschläge für tatsächlich geleistete Nacht-, Sonntags- oder Feiertagsarbeit (§ 3b EStG).
- Personalessen nicht gemeldet. Essen für die Mitarbeiter ist Sachbezug mit amtlichem Wert. Ohne Liste, wer wann gegessen hat, kann die Kanzlei es nicht abrechnen, und die Prüfung schätzt.
- Trinkgeld über die Abrechnung gezahlt. Trinkgeld vom Gast ist steuerfrei. Zahlst du es aus eigener Tasche oder nach festem Schlüssel aus dem Umsatz, ist es Lohn. Siehe Trinkgeld versteuern.
- Konto am Fälligkeitstag nicht gedeckt. Die Beiträge werden vor Monatsende abgebucht (§ 23 Abs. 1 SGB IV). Plane den Betrag mit ein; das Lohnbudget in Gastronario zeigt dir die Brutto-Prognose, bevor der Monat läuft.
- Schwarz bezahlt, „nur diesmal“. Eine Aushilfe bar ohne Meldung ist Schwarzarbeit, und die Gastronomie wird gezielt geprüft. Was das kostet, steht unter Schwarzarbeit in der Gastronomie.
Keiner dieser Fehler ist eine Frage von Fleiß. Es sind Fehler, die passieren, wenn die Daten in Köpfen und auf Zetteln liegen statt in einem System. Die Kanzlei kann sie nicht sehen, weil sie nur die Zahlen kennt, die du schickst.
Wie übergibst du die Lohnabrechnung an die Kanzlei, ohne jeden Monat Zettel zu sammeln?
Am einfachsten übergibst du der Kanzlei jeden Monat einen Export aus der Zeiterfassung, in dem Stunden, Uhrzeiten und Fehlzeiten je Mitarbeiter stehen, und meldest Änderungen bei Mitarbeitern sofort, wenn sie passieren, nicht gesammelt am Monatsende. Dann besteht die Monatsübergabe aus einem Export und einer kurzen Nachricht, was neu ist.
So sieht ein Monat in Gastronario aus:
- Deine Mitarbeiter stempeln am Terminal per PIN ein und aus. Daraus entstehen Stunden mit Beginn und Ende je Schicht.
- Du prüfst im Lohnbudget, ob die Stunden zum Plan passen, ob ein Minijobber an der Grenze steht und was der Monat brutto kostet.
- Am Monatsende exportierst du die Zeiten nach DATEV, CSV oder PDF, oder du gibst deiner Kanzlei einen eigenen Kanzlei-Zugang, mit dem sie sich die Daten selbst holt, ohne dass du etwas verschicken musst.
- Die Kanzlei erstellt Abrechnungen, Meldungen und die Lohnsteuer-Anmeldung und schickt dir die Zahlungsbeträge.
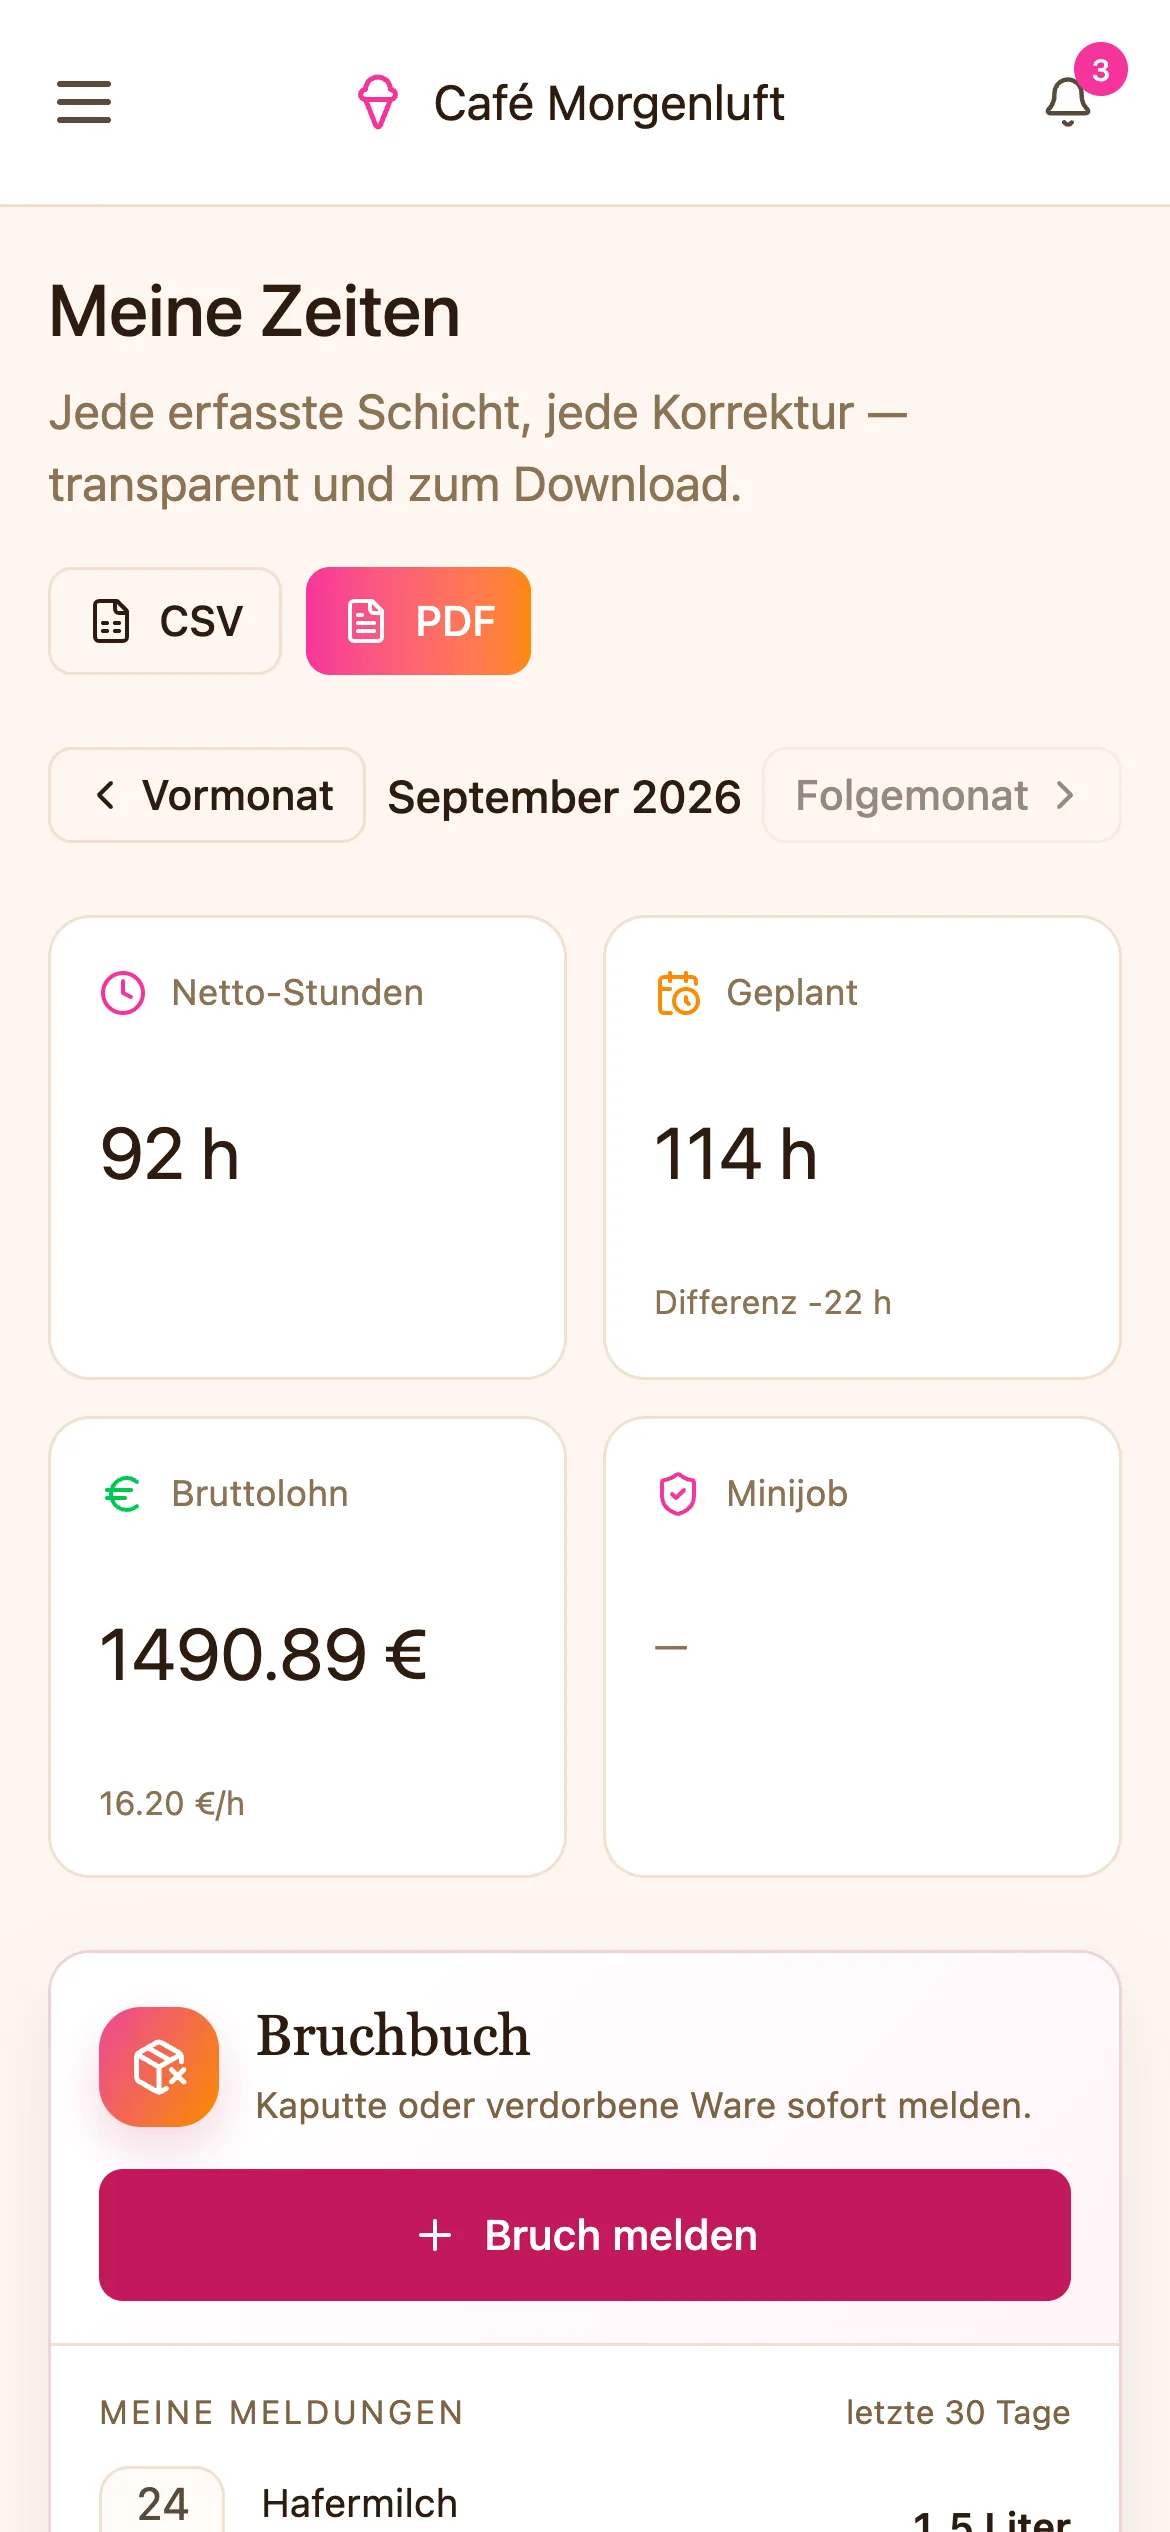
Deine Mitarbeiter sehen ihre eigenen Stunden und den daraus folgenden Bruttolohn in der App auf dem Handy und können ihre Zeiten selbst exportieren. Fragen wie „stimmen meine Stunden?“ klären sich so vor der Abrechnung, nicht danach, und ein Mitarbeiter, der seine Zeiten jederzeit sieht, hat weniger Anlass, die Abrechnung anzuzweifeln.
Was du der Kanzlei weiter schuldest, bleibt: Personalfragebogen und Vertrag beim Eintritt, Krankmeldungen, Urlaubsanträge, die Liste der Personalessen. Und ein Hinweis, der auf dieser Seite wichtig ist: Alles hier ist allgemeine Information. Ob eine Zahlung Lohn ist, ob ein Minijob noch einer ist, welche Steuerklasse gilt, das sind Fragen deines Einzelfalls, und die beantwortet dir deine Steuerkanzlei, nicht eine Website und nicht eine Software. Wie du eine Kanzlei findest und was sie für die Gründung sonst noch tut, steht unter Steuern bei der Gründung in der Gastronomie.
Häufige Fragen
- Kann ich die Lohnabrechnung für mein Café selbst machen?
- Ja, mit einer Lohnsoftware ist das möglich. Du musst dann aber selbst die Lohnsteuer-Anmeldung, den Beitragsnachweis, die Meldungen zur Sozialversicherung und die Sofortmeldungen fristgerecht erledigen und die Regeln zu Minijobs, Zuschlägen und Sachbezügen kennen. Für den Start empfehlen wir, die Abrechnung an die Steuerkanzlei oder ein Lohnbüro zu geben und dich auf saubere Stunden und Meldungen zu konzentrieren.
- Was kostet die Lohnabrechnung beim Steuerberater pro Mitarbeiter?
- Die Steuerberatervergütungsverordnung sieht in § 34 StBVV für Lohnkonto und Abrechnung 6 bis 30 Euro je Arbeitnehmer und Abrechnungsmonat vor, für die erstmalige Einrichtung des Lohnkontos 6 bis 19 Euro. Wo dein Betrieb in der Spanne landet, hängt vom Aufwand ab, zum Beispiel von der Zahl der Minijobber mit wechselnden Stunden. Die Lohnsteuer-Anmeldung ist in der Gebühr enthalten.
- Wann sind die Sozialversicherungsbeiträge für meine Mitarbeiter fällig?
- Spätestens am drittletzten Bankarbeitstag des Monats, in dem die Beschäftigung ausgeübt wurde, also noch im laufenden Monat (§ 23 Abs. 1 SGB IV). Der Beitragsnachweis muss zwei Arbeitstage vorher bei der Einzugsstelle sein (§ 28f Abs. 3 SGB IV). Weil die Stunden dann noch nicht vollständig sind, wird geschätzt und im Folgemonat nachgezahlt. Achte darauf, dass das Konto vor Monatsende gedeckt ist.
- Welche Abgaben zahle ich als Arbeitgeber für einen Minijobber in der Gastronomie?
- Du zahlst Pauschalbeiträge an die Minijob-Zentrale: 15 Prozent des Entgelts zur Rentenversicherung (§ 172 Abs. 3 SGB VI), 13 Prozent zur Krankenversicherung (§ 249b SGB V) und in der Regel 2 Prozent einheitliche Pauschsteuer (§ 40a Abs. 2 EStG). Der Minijobber zahlt einen eigenen Anteil zur Rentenversicherung, von dem er sich auf Antrag befreien lassen kann. Die genauen Beträge für deinen Betrieb rechnet die Kanzlei.
- Sind Nachtzuschläge in der Gastronomie steuerfrei?
- Ja, bis zu 25 Prozent des Grundlohns für Arbeit zwischen 20 und 6 Uhr, 40 Prozent für die Zeit von 0 bis 4 Uhr, wenn die Arbeit vor Mitternacht begonnen hat (§ 3b EStG). Sonntagsarbeit ist bis 50 Prozent, Feiertagsarbeit bis 125 Prozent steuerfrei. Voraussetzung ist, dass der Zuschlag für tatsächlich geleistete Stunden gezahlt wird und du die Uhrzeiten nachweisen kannst. Eine Pauschale ohne Stundennachweis ist nicht steuerfrei.
- Muss Trinkgeld auf die Lohnabrechnung?
- Nein, solange es der Gast freiwillig und zusätzlich zum Preis dem Mitarbeiter gibt. Dann ist es nach § 3 Nr. 51 EStG steuerfrei und gehört nicht auf die Abrechnung. Zahlst du als Arbeitgeber etwas dazu oder verteilst du Beträge nach einem festen Schlüssel aus deinem Umsatz, ist das Arbeitslohn und muss abgerechnet werden.
- Was muss ich meiner Steuerkanzlei jeden Monat für die Lohnabrechnung schicken?
- Die geleisteten Stunden je Mitarbeiter mit Uhrzeiten für Nacht-, Sonntags- und Feiertagsarbeit, Krankheits- und Urlaubstage, Vorschüsse, die Liste der Personalessen sowie alle Änderungen: neue Mitarbeiter mit Personalfragebogen, Austritte, geänderte Stundensätze oder Verträge. Neue Mitarbeiter meldest du sofort, nicht erst am Monatsende, weil die Sofortmeldung spätestens bei Arbeitsaufnahme erfolgen muss.
- Wie lange muss ich Lohnabrechnungen und Stundenzettel aufbewahren?
- Lohnkonten bis zum Ablauf des sechsten Kalenderjahres nach der letzten eingetragenen Lohnzahlung (§ 41 Abs. 1 EStG). Entgeltunterlagen für die Sozialversicherung bis zum Ablauf des Kalenderjahres, das auf die letzte Prüfung durch die Rentenversicherung folgt (§ 28f Abs. 1 SGB IV). Die Arbeitszeitaufzeichnung nach dem Mindestlohngesetz mindestens zwei Jahre (§ 17 Abs. 1 MiLoG).
Quellen
- § 23 SGB IV, Fälligkeit der Beiträge
- § 28f SGB IV, Aufzeichnungspflicht, Beitragsnachweis
- § 28a SGB IV, Meldepflicht, Sofortmeldung
- § 28d SGB IV, Gesamtsozialversicherungsbeitrag
- § 28i SGB IV, Zuständige Einzugsstelle
- § 41a EStG, Anmeldung und Abführung der Lohnsteuer
- § 41 EStG, Aufzeichnungspflichten beim Lohnsteuerabzug (Lohnkonto)
- § 3b EStG, Steuerfreiheit von Zuschlägen für Sonntags-, Feiertags- oder Nachtarbeit
- § 3 Nr. 51 EStG, Steuerfreie Trinkgelder
- § 40a EStG, Pauschalierung der Lohnsteuer für geringfügig Beschäftigte
- § 249b SGB V, Pauschalbeitrag Krankenversicherung für geringfügig Beschäftigte
- § 172 SGB VI, Pauschalbeitrag Rentenversicherung für geringfügig Beschäftigte
- Sozialversicherungsentgeltverordnung (SvEV), §§ 1 und 2
- § 34 StBVV, Lohnbuchführung
- § 108 GewO, Abrechnung des Arbeitsentgelts
- § 17 MiLoG, Erstellen und Aufbewahren von Dokumenten
- § 8 SGB IV, Geringfügige Beschäftigung (Abs. 1b und 2: Überschreiten, Zusammenrechnung)
- § 6 SGB VI, Befreiung von der Versicherungspflicht (Abs. 1b: Minijob)
- § 6 StBerG, Ausnahmen vom Verbot der unbefugten Hilfeleistung in Steuersachen
- § 6 DEÜV, Anmeldung
Stand: Oktober 2026 · Verantwortlich: Rico Klatte
Allgemeine Information, keine Rechts- oder Steuerberatung im Einzelfall. Texte entstehen mit KI-Hilfe, siehe KI-Hinweis.