Umsatz pro Arbeitsstunde in der Gastronomie: berechnen und nutzen
Die Personalkostenquote siehst du erst, wenn die BWA kommt. Der Umsatz pro Arbeitsstunde zeigt dir jeden Abend, ob der Tag zu viele oder zu wenige Stunden hatte. So leitest du deinen Zielwert her und vergleichst Soll und Ist.
Was die Kennzahl misst und warum sie besser ist als die Quote
Der Umsatz pro Arbeitsstunde ist dein Netto-Umsatz geteilt durch alle bezahlten Arbeitsstunden im selben Zeitraum. Alle heißt: Theke, Küche, Service, Spüle, Vorbereitung, Putzen. Wer bezahlt im Laden steht, zählt mit.
Umsatz pro Arbeitsstunde = Netto-Umsatz ÷ bezahlte Arbeitsstunden
Die Personalkostenquote (Personalkosten ÷ Umsatz) sagt dasselbe in Prozent, aber erst Wochen nach Monatsende, wenn die BWA da ist. Den Umsatz pro Stunde kannst du jeden Abend ausrechnen: Der Netto-Umsatz steht auf dem Tagesabschluss der Kasse, die Stunden stehen in der Zeiterfassung. Damit wird aus einer Rückschau ein Werkzeug für den nächsten Dienstplan.
In einem Video von Kemal Üres („Der Gastro Flüsterer“) formuliert es sein Kollege Rasmus so: Die meisten Gastronomen kennen ihre Produktivität gar nicht. Auf die Frage, wie viel Umsatz sie pro Stunde machen müssen, kommt ein „weiß ich nicht“, und der Dienstplan entsteht dann so, „wie halt die Stunden reinkommen“.
Wie du die Personalkostenquote insgesamt senkst, steht in Personalkosten senken. Hier geht es nur um die Stundenkennzahl: wie du deinen Zielwert herleitest und wie du Soll und Ist vergleichst.
Schritt 1: Was kostet dich eine Arbeitsstunde?
Du brauchst zwei Zahlen aus demselben Monat:
- Personalkosten aus der BWA. Gesamt, also Löhne plus Arbeitgeberanteile zur Sozialversicherung, Pauschalabgaben für Minijobber und Umlagen. Nicht nur das Brutto.
- Bezahlte Stunden aus der Zeiterfassung. Die Summe aller gestempelten Stunden des Monats.
Die Stunden hast du ohnehin: Für Minijobber und in Gaststätten für die meisten Beschäftigten musst du Beginn, Ende und Dauer der täglichen Arbeitszeit aufzeichnen (§ 17 Abs. 1 MiLoG in Verbindung mit § 2a SchwarzArbG). Details dazu stehen unter MiLoG-Dokumentationspflicht.
Kosten je Stunde = Personalkosten ÷ gestempelte Stunden
Das Beispiel aus dem Video ist ein Kölner Betrieb mit rund 30.000 € Personalkosten in einem Monat und 1.360 gestempelten Stunden. 30.000 € ÷ 1.360 = 22,06 €, also rund 22 € je Stunde, Betriebsleitung eingerechnet.
Ein Hinweis zur Genauigkeit: In den Personalkosten stecken auch Urlaubsentgelt und Lohnfortzahlung bei Krankheit, in den gestempelten Stunden nicht. Die Kosten je gearbeiteter Stunde fallen dadurch etwas höher aus als der Stundenlohn auf dem Papier. Das ist gewollt, denn genau diese Kosten muss jede gearbeitete Stunde mittragen. Rechne den Wert für drei Monate und nimm den Durchschnitt, dann gleichen sich Ausreißer aus.
Schritt 2: Vom Kostenwert zum Ziel-Umsatz je Stunde
Jetzt legst du fest, welchen Anteil am Umsatz das Personal kosten darf. Teilst du die Kosten je Stunde durch diese Ziel-Quote, erhältst du den Netto-Umsatz, den jede Arbeitsstunde mindestens bringen muss.
Ziel-Umsatz je Stunde = Kosten je Stunde ÷ Ziel-Personalquote
Im Kölner Beispiel: 22 € ÷ 0,35 = 62,86 €, im Video gerundet auf 63 €. Die 35 % nennt das Video als gesunden Wert für einen Full-Service-Betrieb. Für dein Konzept kann eine andere Quote richtig sein. Orientierung geben deine eigenen Vorjahre und der Betriebsvergleich deines DEHOGA-Landesverbands, nicht eine Zahl aus dem Internet. Mehr zu Quoten steht in Kostenquoten in der Gastronomie.
Die Tabelle zeigt, wie stark der Zielwert von beiden Größen abhängt:
| Kosten je Stunde | Quote 30 % | Quote 35 % | Quote 40 % |
|---|---|---|---|
| 16,00 € | 53,33 € | 45,71 € | 40,00 € |
| 17,50 € | 58,33 € | 50,00 € | 43,75 € |
| 20,00 € | 66,67 € | 57,14 € | 50,00 € |
| 22,00 € | 73,33 € | 62,86 € | 55,00 € |
Im Beispiel unten rechnet ein kleines Café mit 17,50 € je Stunde und 35 % Ziel-Quote, also mit 50 € Ziel-Umsatz je Arbeitsstunde. Wie du mit diesem Wert den Dienstplan vorab rechnest, zeigt Personaleinsatzplanung nach Umsatz.
Schritt 3: Soll- und Ist-Stunden je Tag vergleichen
Am Ende jedes Tages rechnest du zwei Werte aus: den tatsächlichen Umsatz pro Stunde und die Soll-Stunden, die der tatsächliche Umsatz getragen hätte.
Soll-Stunden = Ist-Umsatz ÷ Ziel-Umsatz je Stunde
Abweichung = gestempelte Stunden − Soll-Stunden
Beispielwoche eines Cafés, Zielwert 50 €:
| Tag | Netto-Umsatz | Gestempelt | Umsatz je Std. | Soll-Std. | Abweichung |
|---|---|---|---|---|---|
| Montag | 640 € | 16,0 | 40,00 € | 12,8 | +3,2 |
| Dienstag | 720 € | 16,0 | 45,00 € | 14,4 | +1,6 |
| Mittwoch | 810 € | 17,0 | 47,65 € | 16,2 | +0,8 |
| Donnerstag | 950 € | 19,0 | 50,00 € | 19,0 | 0,0 |
| Freitag | 1.180 € | 23,0 | 51,30 € | 23,6 | −0,6 |
| Samstag | 1.700 € | 31,0 | 54,84 € | 34,0 | −3,0 |
| Sonntag | 1.350 € | 28,0 | 48,21 € | 27,0 | +1,0 |
| Woche | 7.350 € | 150,0 | 49,00 € | 147,0 | +3,0 |
Die Wochensumme sieht fast perfekt aus: 49 € statt 50 €, nur 3 Stunden zu viel. Der Fehler steckt in der Verteilung. Montag bis Mittwoch und Sonntag liegen zusammen 6,6 Stunden über dem Soll, Freitag und Samstag 3,6 Stunden darunter. Ein Wert deutlich über dem Ziel ist also kein Grund zum Feiern. Er kann heißen, dass Gäste am Samstag zu lange gewartet haben oder gar nicht erst eingetreten sind.
Lies die Zahl deshalb je Wochentag über mehrere Wochen, nicht als Urteil über einen einzelnen Tag. Ein verregneter Dienstag ist kein Planungsfehler. Ein Dienstag, der acht Wochen in Folge drei Stunden über dem Soll liegt, schon.
Warum eine halbe Stunde je Kopf vierstellig wird
Abweichungen entstehen selten durch eine ganze überflüssige Schicht. Meist sind es Minuten: Jemand kommt eine halbe Stunde vor Öffnung, obwohl nichts vorzubereiten ist, oder stempelt nach dem letzten Gast noch eine halbe Stunde, weil das Putzen nicht organisiert ist.
Im Kölner Fall aus dem Video haben die Verantwortlichen die Soll-Stunden neben den laufenden Dienstplan gelegt und kamen auf rund 100 Stunden Abweichung pro Woche. Im Video wird das auf rund 400 Stunden im Monat hochgerechnet und mit 20 € je Stunde inklusive Abgaben bewertet: 400 × 20 € = 8.000 € im Monat. Dazu die Rechnung, wie schnell das geht: zehn Leute mit je einer halben Stunde zu viel sind fünf Stunden am Tag.
Für ein kleines Café sieht dieselbe Rechnung so aus (Beispiel):
- 5 Mitarbeiter am Tag × 0,5 Stunden = 2,5 Stunden täglich
- 2,5 Stunden × 26 Öffnungstage = 65 Stunden im Monat
- 65 Stunden × 17,50 € = 1.137,50 € im Monat
Das ist der Grund, warum sich der tägliche Blick lohnt: Eine Monatsquote zeigt dir, dass etwas nicht stimmt. Die Abweichung je Tag und Schicht zeigt dir, wo.
Typische Fehler beim Rechnen
Die Kennzahl ist nur so gut wie die Zahlen, die hineingehen. Prüfe diese Punkte, bevor du Schlüsse ziehst:
- Brutto statt netto: Der Kassenumsatz enthält Umsatzsteuer. Rechne mit dem Netto-Umsatz, sonst sieht jeder Tag besser aus, als er ist.
- Trinkgeld im Umsatz: Trinkgeld gehört dem Team, nicht in deine Kennzahl.
- Deine eigenen Stunden: Entscheide dich einmal. Entweder du stempelst mit und rechnest deine Stunden ein, oder du lässt sie draußen. Wechselst du, sind die Wochen nicht mehr vergleichbar. Was deine eigene Stunde wert ist, zeigt Unternehmerlohn im Café.
- Vergessene Stunden: Vorbereitung am Morgen, Inventur, Teamtreffen. Alles, was bezahlt wird, gehört hinein.
- Saison: Im Sommer und im Winter kann derselbe Zielwert unterschiedlich schwer zu erreichen sein. Vergleiche Wochentage mit Wochentagen derselben Saison.
- Nicht nach Stunden des Tages aufgeteilt: Der Tageswert verrät nicht, ob die Leute zur richtigen Uhrzeit da waren. Dafür legst du den Stundenbericht der Kasse neben den Plan, wie in Welche Öffnungsstunden kosten dich Geld? beschrieben.
So richtest du die Kennzahl in zehn Minuten pro Woche ein
Eine einfache Tabelle reicht. Pro Tag eine Zeile mit: Netto-Umsatz, gestempelte Stunden, Umsatz je Stunde, Soll-Stunden, Abweichung. Einmal im Monat aktualisierst du die Kosten je Stunde aus der BWA.
- Ziel-Umsatz je Stunde einmal ausrechnen und oben in die Tabelle schreiben.
- Jeden Abend Netto-Umsatz vom Tagesabschluss übertragen.
- Einmal pro Woche die Stunden aus der Zeiterfassung exportieren und eintragen.
- Wochentage mit Abweichungen über zwei Stunden markieren.
- Im nächsten Dienstplan genau dort ansetzen, nicht überall gleichmäßig kürzen.
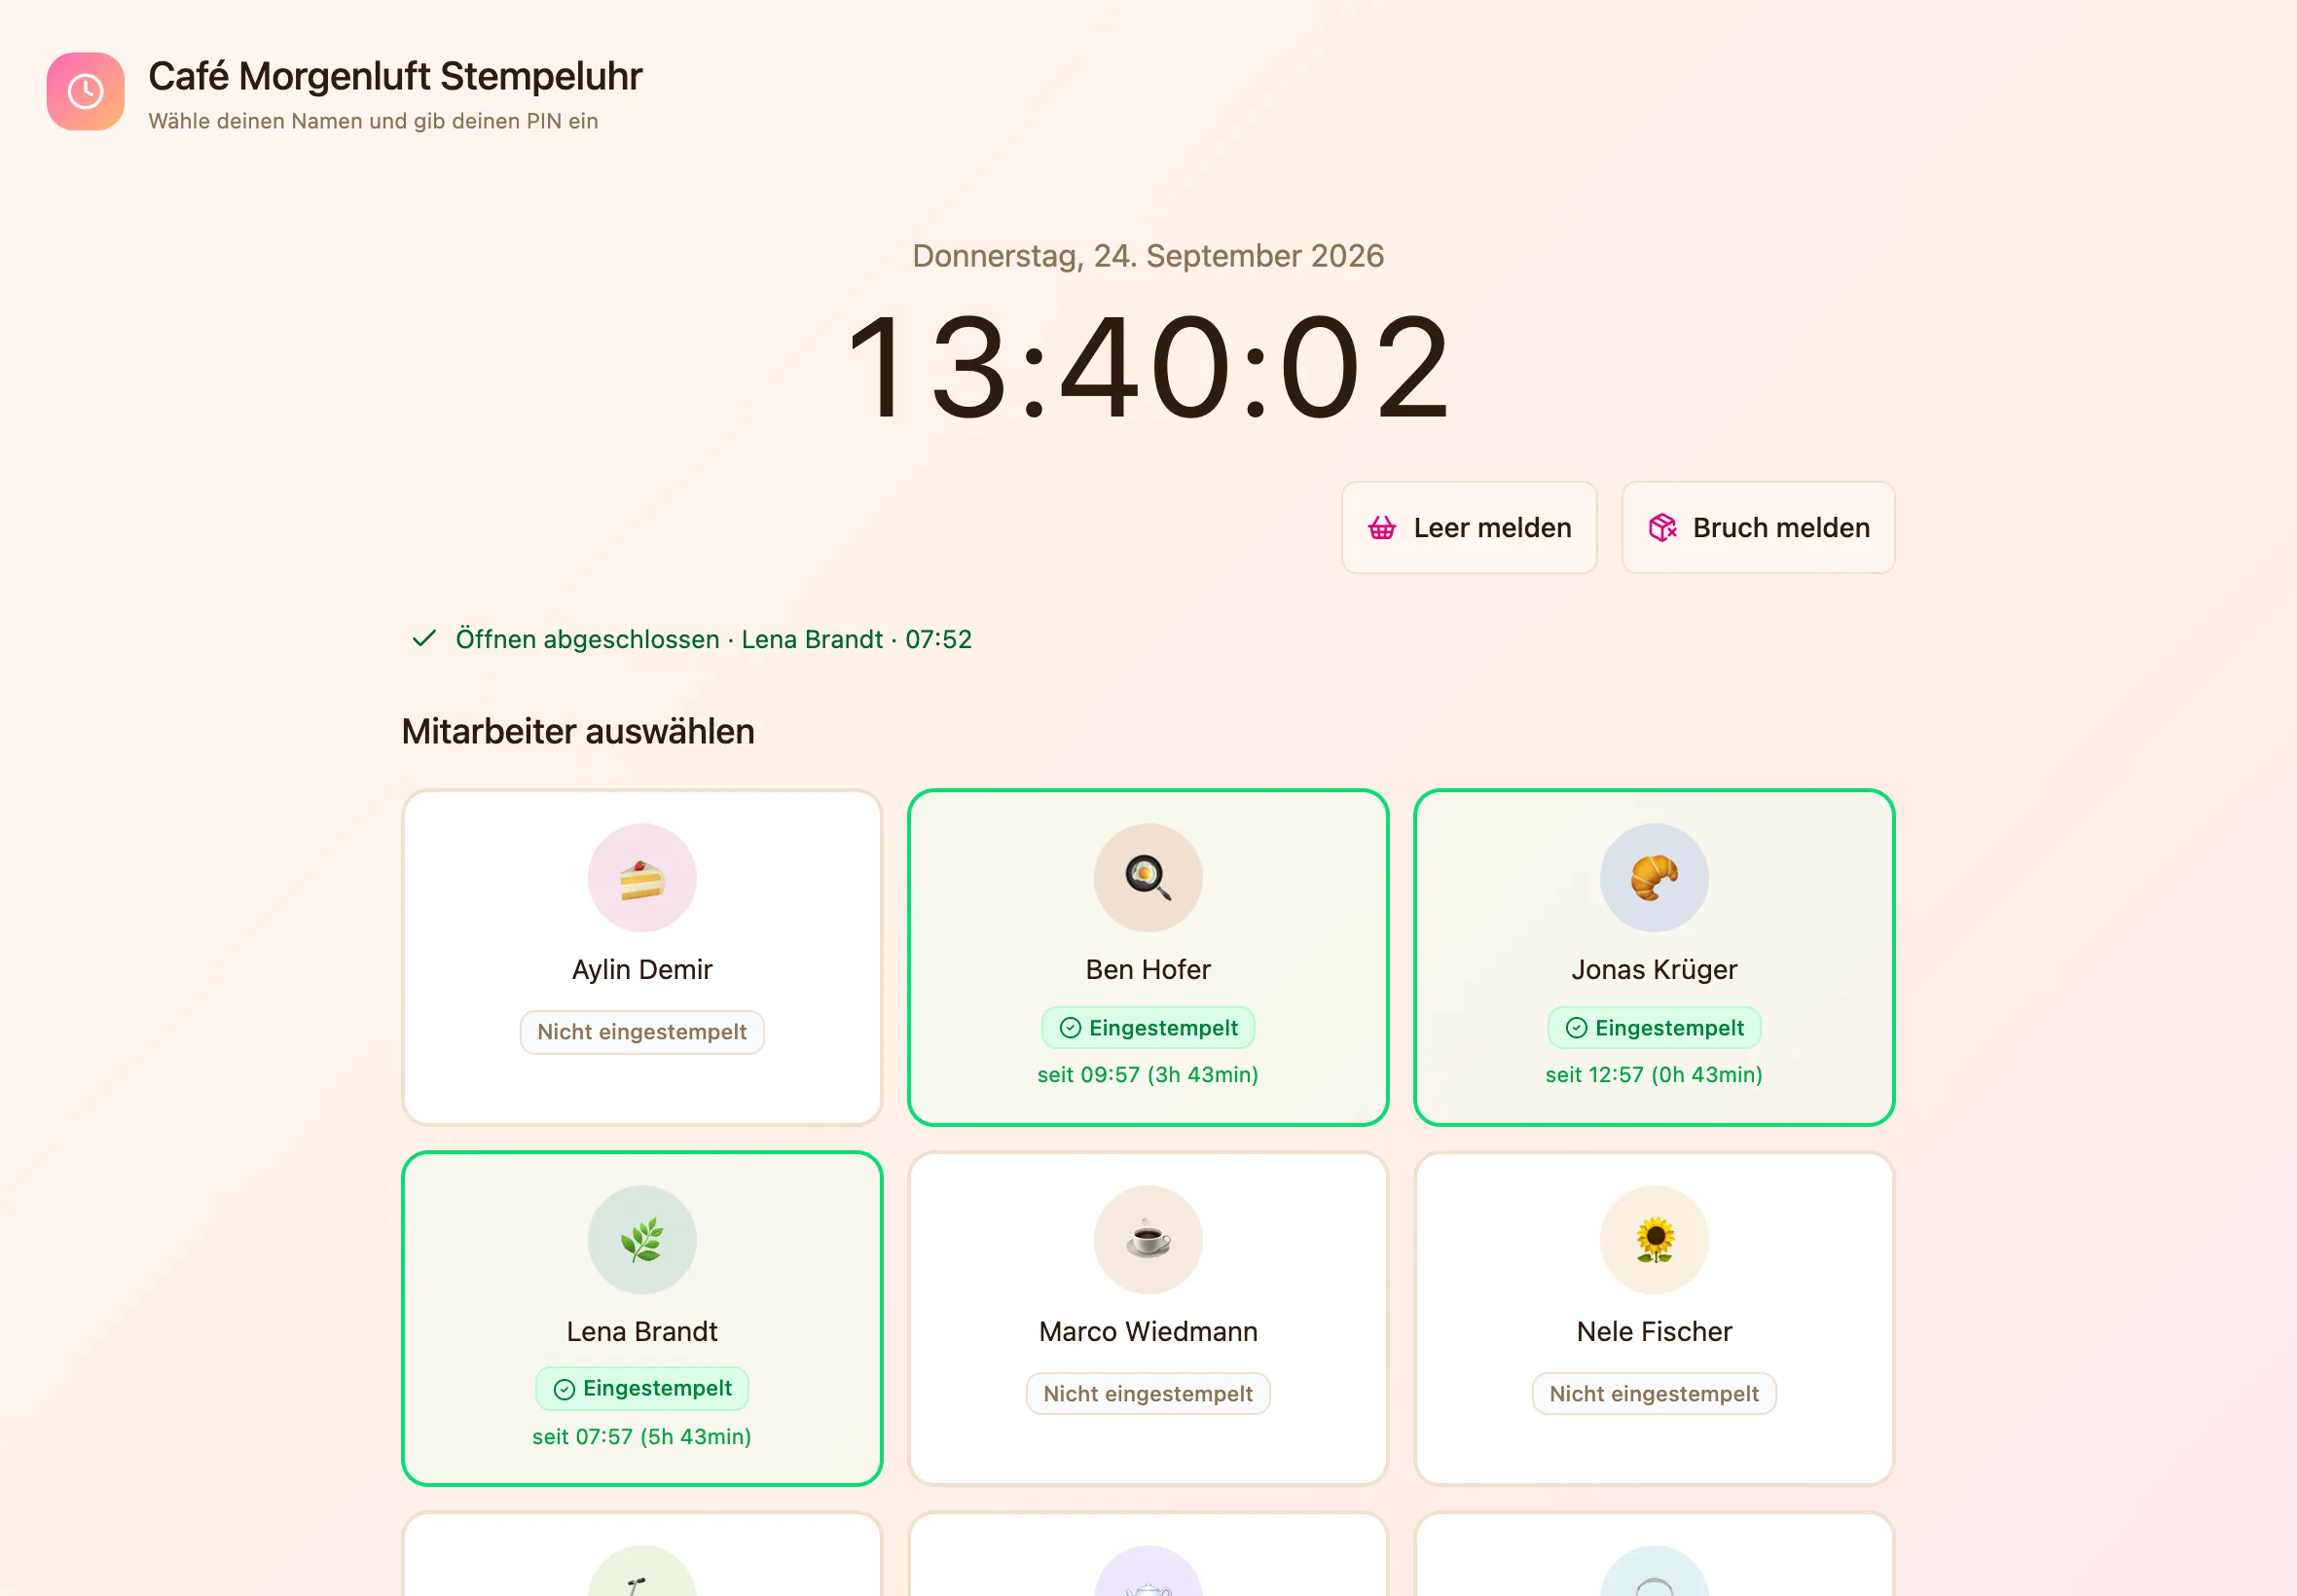
Die Stunden liefert dir Gastronario: Das Team stempelt am Tablet per PIN, die Arbeitszeitberichte zeigen die Stunden je Tag und Mitarbeiter, und als CSV oder PDF holst du sie in deine Tabelle. Den Netto-Umsatz überträgst du vom Tagesabschluss deiner Kasse, denn Gastronario ist nicht an die Kasse angebunden.
Quellen
- Kemal Üres (Der Gastro Flüsterer): Stirbt der Mittelstand? Selbständige in der Minusspirale - was hilft!?, 14.05.2026
- Kemal Üres (Der Gastro Flüsterer): Stirbt der Mittelstand? Selbständige in der Minusspirale - was hilft!?, 14.05.2026
- § 17 MiLoG – Erstellen und Bereithalten von Dokumenten
- § 2a SchwarzArbG – Wirtschaftsbereiche mit besonderen Pflichten (u. a. Gaststättengewerbe)
Geprüft: 17. Oktober 2026